Închiderea lunii · Articolul 06
Mijloace fixe
Se aplică pe Odoo 19 · 20
Un mijloc fix se înregistrează în Odoo ca activ: din factura de achiziție sau manual. După confirmare, Odoo calculează planul de amortizare și postează lunar nota de amortizare. Vânzarea, casarea și reevaluarea se fac din același formular.
Când se folosește
- Cumpărați un mijloc fix (utilaj, calculator, autoturism) sau o imobilizare necorporală.
- Preluați mijloacele fixe existente la pornirea în Odoo.
- Vindeți, casați sau reevaluați un mijloc fix.
Înainte să începeți
- Aplicația Contabilitate (Enterprise) și modulul Romania - Account Asset sunt instalate.
- În Contabilitate › Configurare › Setări, la Active fixe România, bifați Încărcați datele activelor românești și salvați. Odoo creează jurnalul de amortizare, secvența pentru numerele de inventar și modelele de active după Catalogul mijloacelor fixe, și completează Cont câștig (7583) și Cont pierdere (6583).
- Verificați modelele în Contabilitate › Configurare › Contabilitate › Modele active: conturile (21x, 281x, 6811), metoda (Linie dreaptă) și durata.
Pași în Odoo
1. Înregistrați factura de achiziție
Pe factura de furnizor, puneți pe rând contul de imobilizări (de exemplu 2131). Pentru conturile de imobilizări, Odoo creează la postare un activ în ciornă, legat de rândul facturii.
2. Completați activul
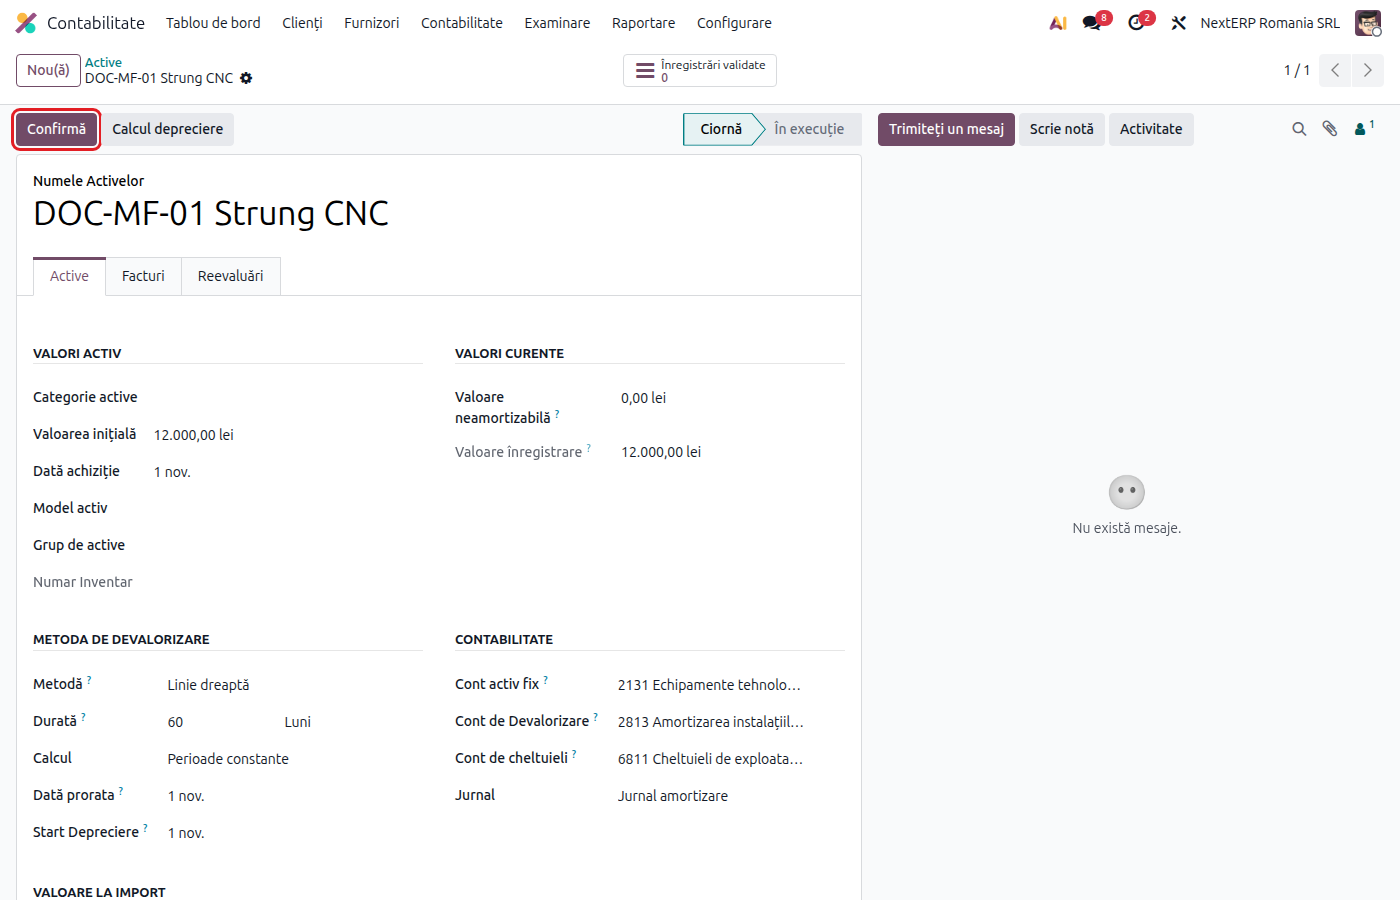
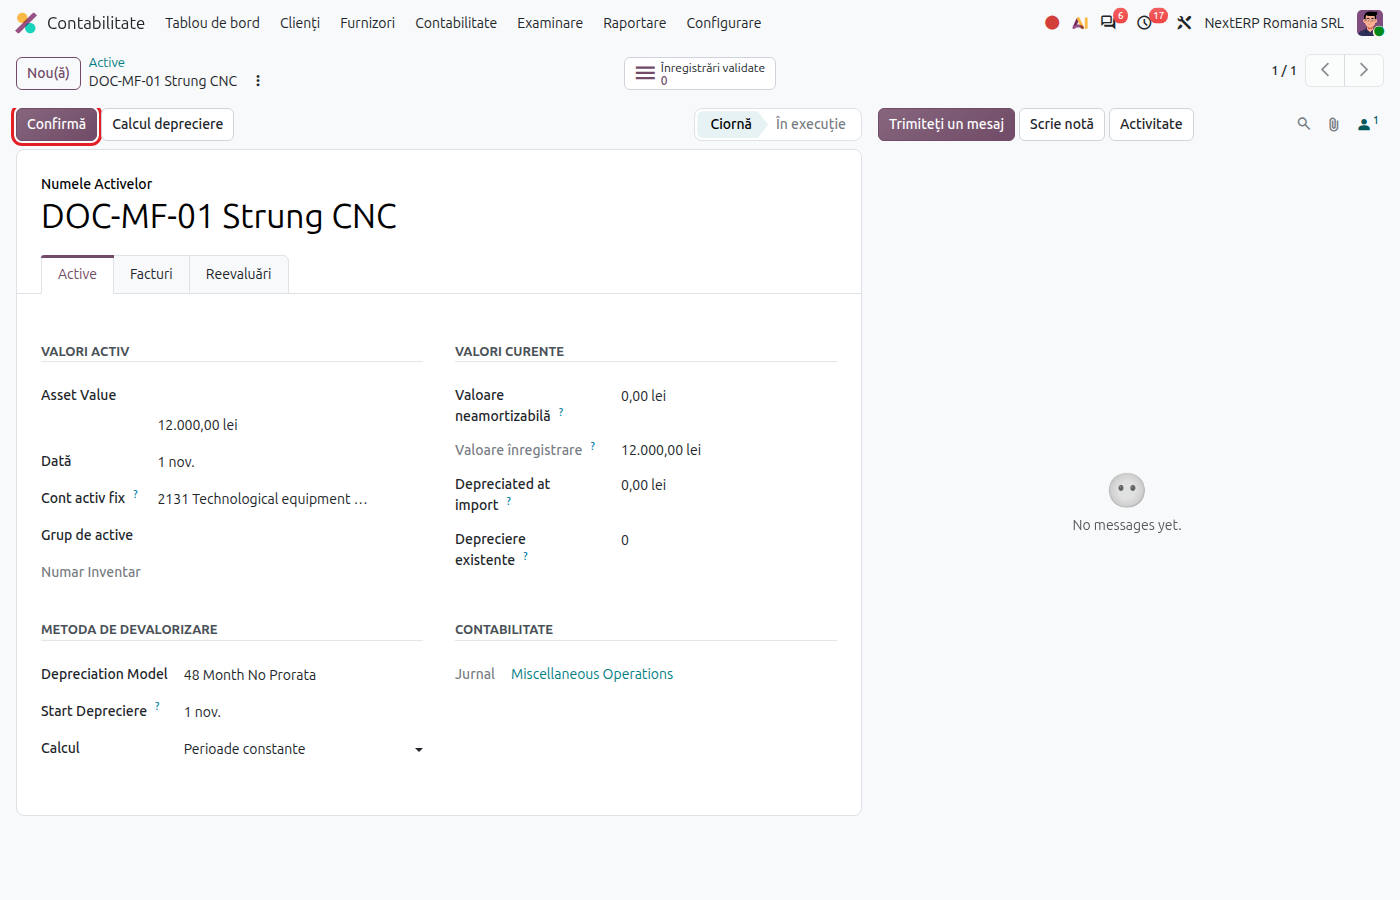
Deschideți Contabilitate › Contabilitate › Active și pasive › Active și activul nou.
Odoo 19
Alegeți Model activ, verificați Valoarea inițială, Dată achiziție și durata.
Odoo 20
Alegeți Depreciation Model, verificați Asset Value, Dată achiziție și durata (etichetele sunt netraduse).
3. Confirmați activul
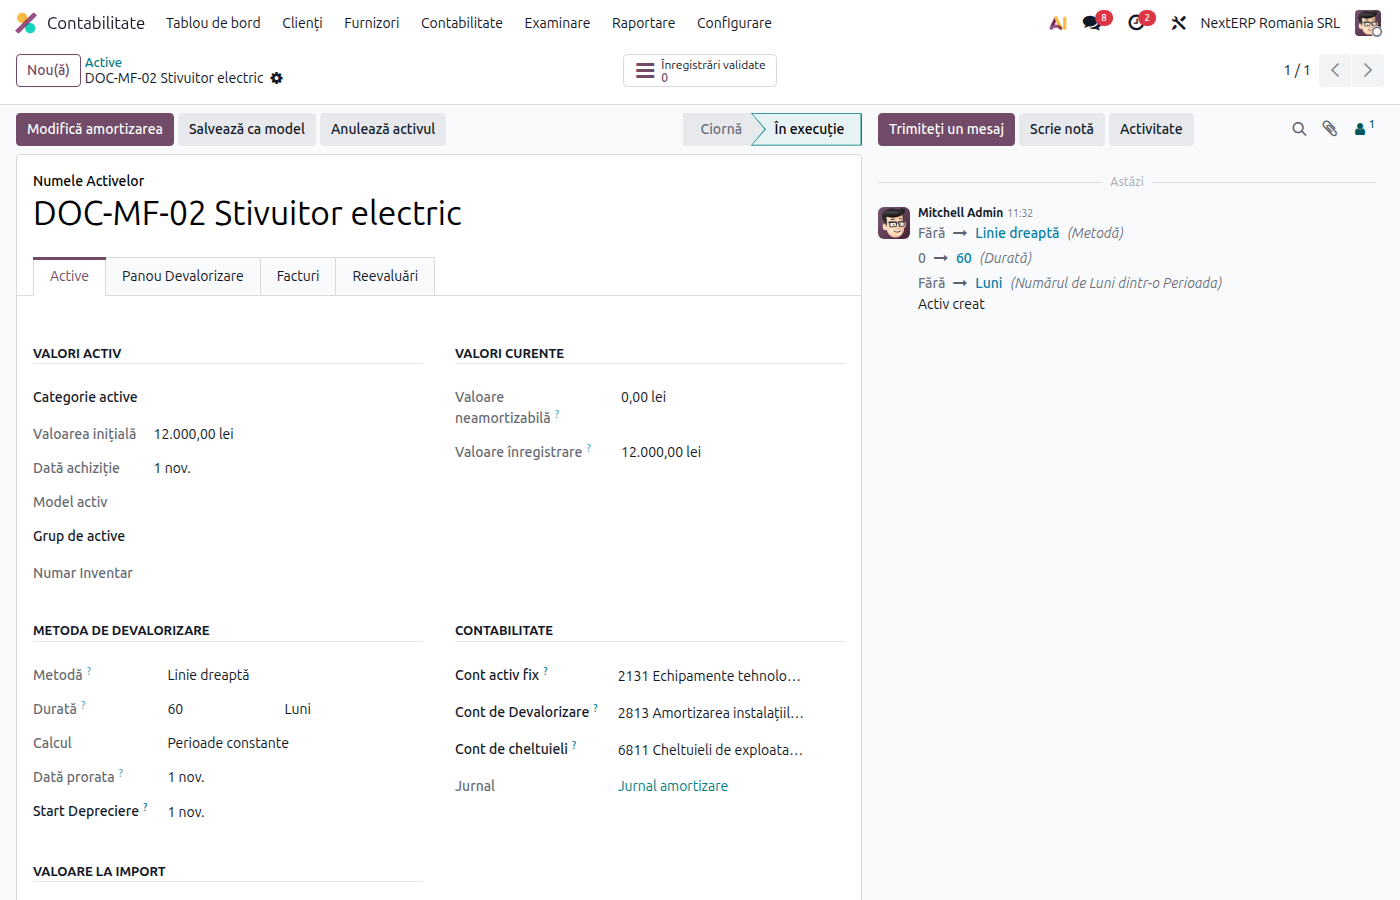
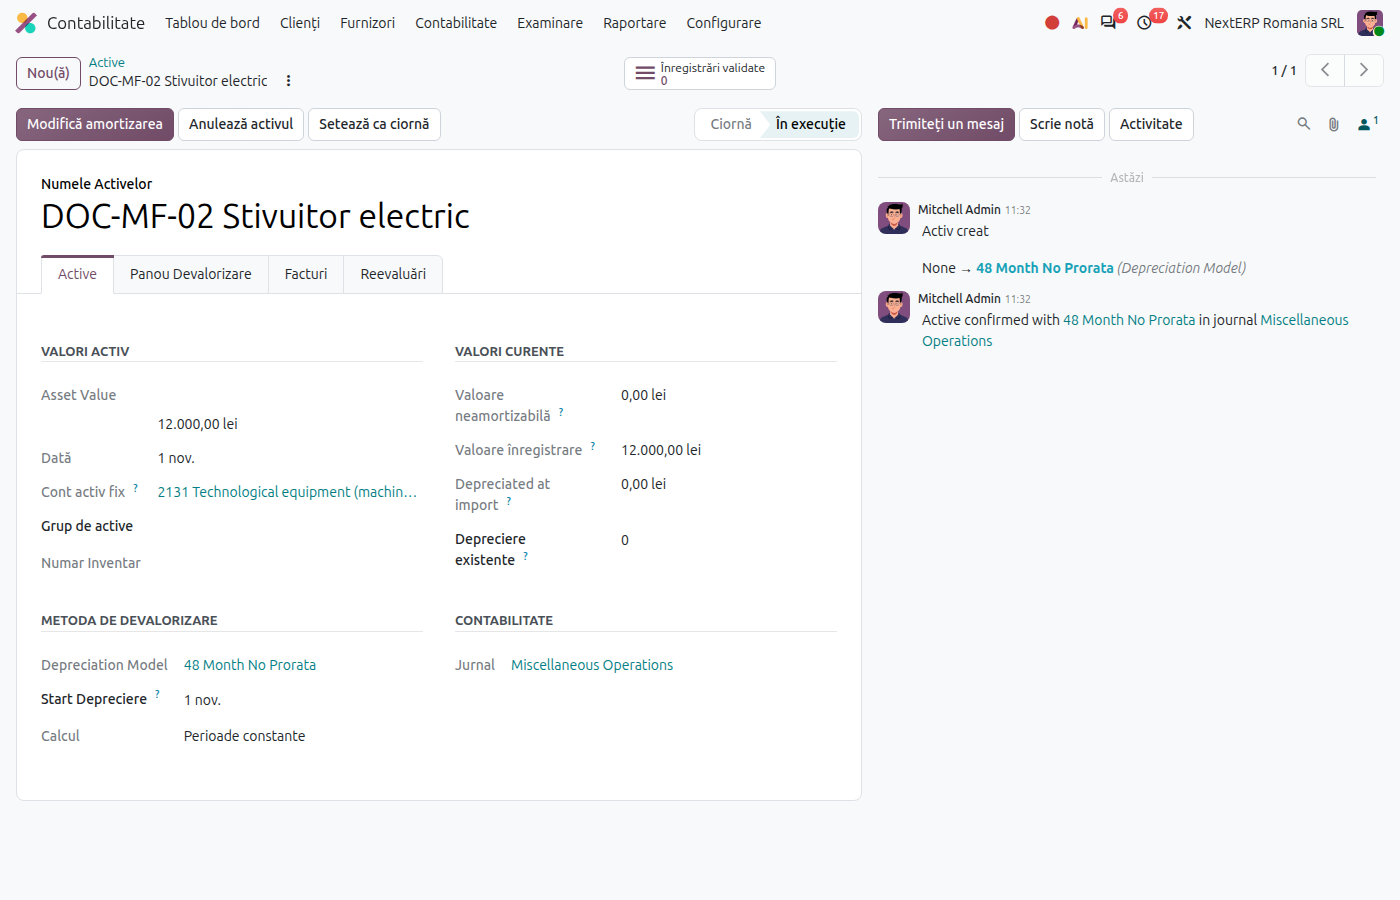
Apăsați Confirmă. Odoo dă numărul de inventar, calculează planul de amortizare (amortizarea începe din luna următoare punerii în funcțiune) și postează notele pentru lunile trecute. Notele viitoare se postează automat la data lor.
4. Verificați amortizarea lunară
La închiderea lunii, verificați că nota de amortizare a lunii este postată (fila cu planul de amortizare). Raportul general este în Contabilitate › Raportare › România › Raport Active.
5. Vindeți, casați sau reevaluați
Pe activul în funcțiune apăsați Modifică amortizarea și alegeți acțiunea:
| Acțiune | Ce face Odoo |
|---|---|
| Vinde | Scoate activul din evidență la data aleasă; legați factura de vânzare |
| Casează | Scoate activul din evidență, cu valoarea rămasă pe pierdere |
| Reevaluează | Modifică valoarea sau durata; amortizarea se recalculează pentru lunile următoare |
| Pauză | Oprește amortizarea (de exemplu pentru conservare) |
| Mută în stoc | Trece activul înapoi în stoc |
Variante
Mijloace fixe existente la pornire
Creați activul manual (Nou în lista de active), cu valoarea inițială și numărul de amortizări deja înregistrate. Odoo calculează doar amortizarea rămasă.
Obiecte de inventar
Bunurile sub pragul de mijloc fix nu se amortizează; se dau în folosință din stoc. Vedeți capitolul Stocuri, articolul despre consum intern și dare în folosință.
Mijloc fix în leasing
Activul se înregistrează la fel, din factura sau din nota de intrare a leasingului: vedeți Leasing.
Greșeli frecvente
- Activ lăsat în ciornă. Nu se amortizează. Verificați lunar lista de active în ciornă.
- Durată greșită. Dacă amortizarea a început, corectați cu Modifică amortizarea › Reevaluează, nu prin ștergerea notelor.
- Vânzare fără scoaterea din evidență. Factura de vânzare nu închide activul; folosiți acțiunea Vinde.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- Codul fiscal, art. 28 — amortizarea fiscală.
- HG 2139/2004 — Catalogul privind clasificarea și duratele normale de funcționare.
- OMFP 1802/2014, pct. 81–117 — imobilizările corporale, reevaluarea, scoaterea din evidență.
Înregistrări contabile
Exemplu: utilaj 12.000 lei + TVA 21%, durată 60 de luni, amortizare liniară.
Achiziția:
| DEBIT | CREDIT |
|---|---|
| 2131 — 12.000 4426 — 2.520 |
404 — 14.520 |
Amortizarea lunară:
| DEBIT | CREDIT |
|---|---|
| 6811 — 200 | 2813 — 200 |
Casarea după 40 de luni (amortizat 8.000):
| DEBIT | CREDIT |
|---|---|
| 2813 — 8.000 6583 — 4.000 |
2131 — 12.000 |
Vânzarea după 40 de luni, cu 5.000 lei + TVA: aceeași scoatere din evidență ca la casare, plus factura:
| DEBIT | CREDIT |
|---|---|
| 461 — 6.050 | 7583 — 5.000 4427 — 1.050 |
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D406 | activele și mișcările lor (secțiunea de active, la cererea ANAF) |
| D101 | amortizarea fiscală |
| D300 | TVA-ul de la achiziție și vânzare |