Închiderea lunii · Articolul 01
Lista de închidere
Se aplică pe Odoo 19 · 20
La sfârșitul lunii, înainte de declarații, verificați documentele, faceți înregistrările de regularizare, închideți TVA-ul și blocați perioada. Ordinea contează: reevaluarea și amortizarea trebuie să fie înregistrate înainte de închiderea conturilor, iar blocarea vine ultima.
Când se folosește
- Lunar, înainte de depunerea decontului de TVA (D300) și a D394.
- Trimestrial, dacă firma declară TVA trimestrial.
- La sfârșitul anului, împreună cu Închiderea anului.
Înainte să începeți
- Modulul Romania - Account Period Closing este instalat și aveți definite modelele de închidere (pasul 5).
- Toate documentele lunii (facturi, extrase, recepții, livrări) sunt introduse.
Pași în Odoo
1. Verificați documentele rămase în ciornă
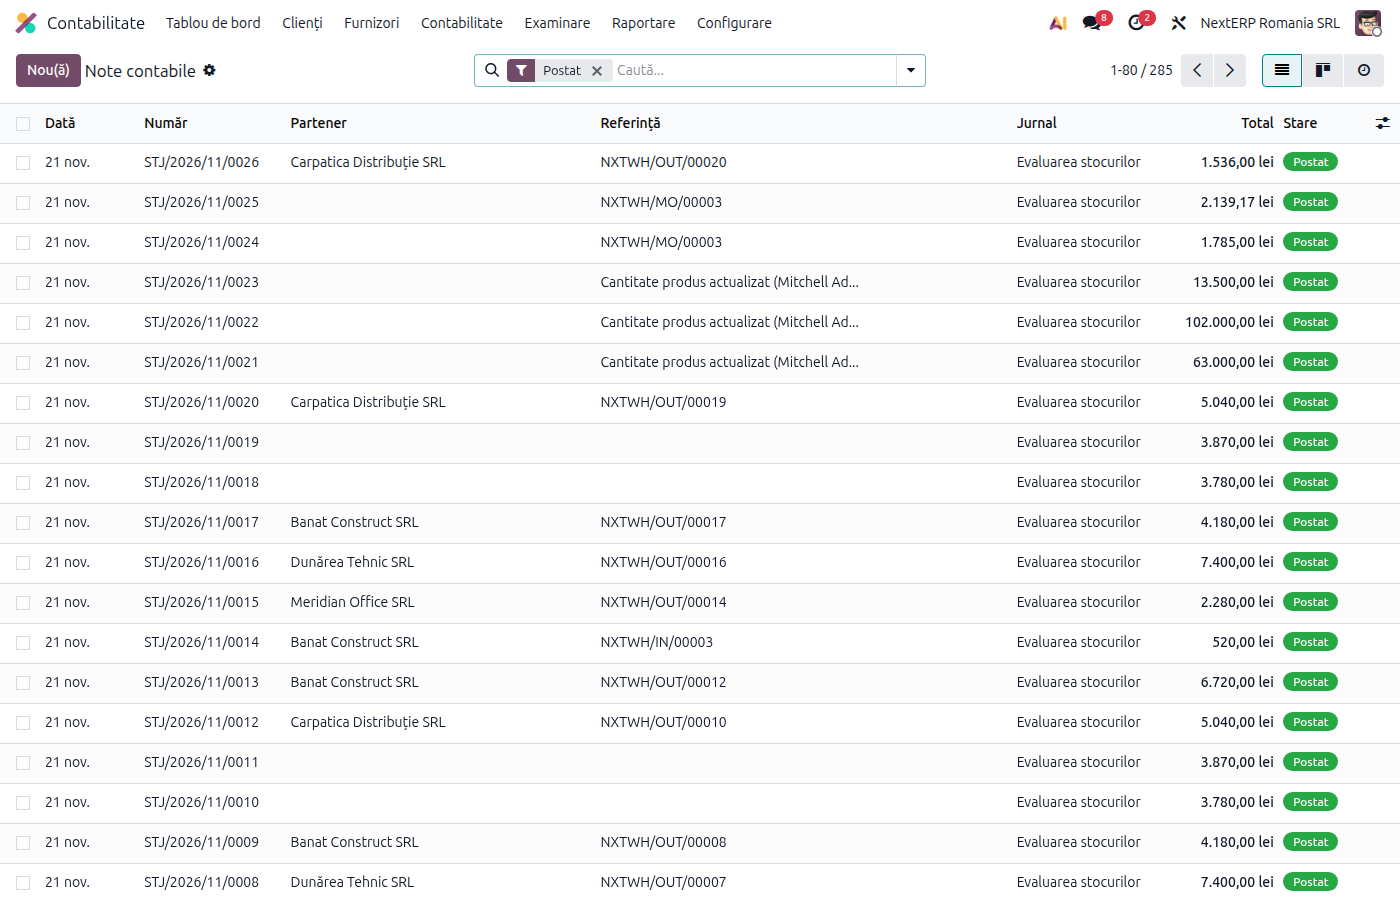
Deschideți Contabilitate › Contabilitate › Note contabile și filtrați după perioadă și starea Ciornă. Postați sau ștergeți ce a rămas. Faceți la fel pentru facturile de client și de furnizor.
2. Verificați conturile de tranzit
Din balanța de verificare, urmăriți conturile care trebuie să ajungă la zero sau să aibă sold justificat: 408 (recepții fără factură), 418 (livrări fără factură), 473 (sume de clarificat). Detaliile sunt în capitolul Contabilitate explicată, articolul „Conturile 408, 418 și 327”.
3. Faceți reevaluarea valutară
Pentru clienții, furnizorii și conturile bancare în valută: vedeți Reevaluarea valutară.
4. Verificați amortizarea și înregistrările recurente
Amortizarea mijloacelor fixe, cheltuielile în avans și dobânzile la împrumuturi se înregistrează automat la data lor. Verificați că notele lunii sunt postate: vedeți Mijloace fixe, Cheltuieli și venituri în avans, Împrumuturi.
5. Închideți conturile de TVA
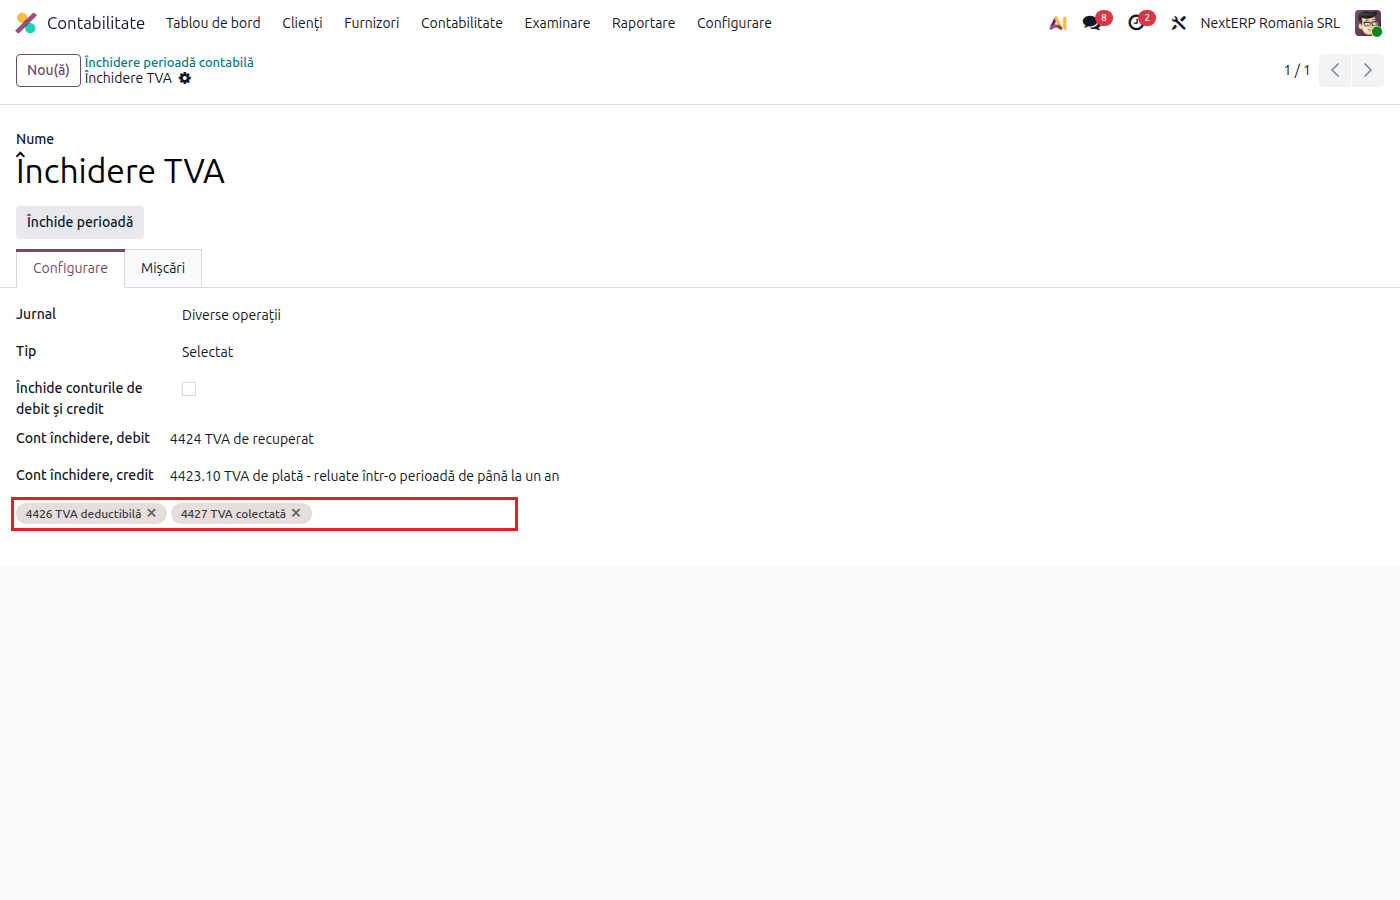
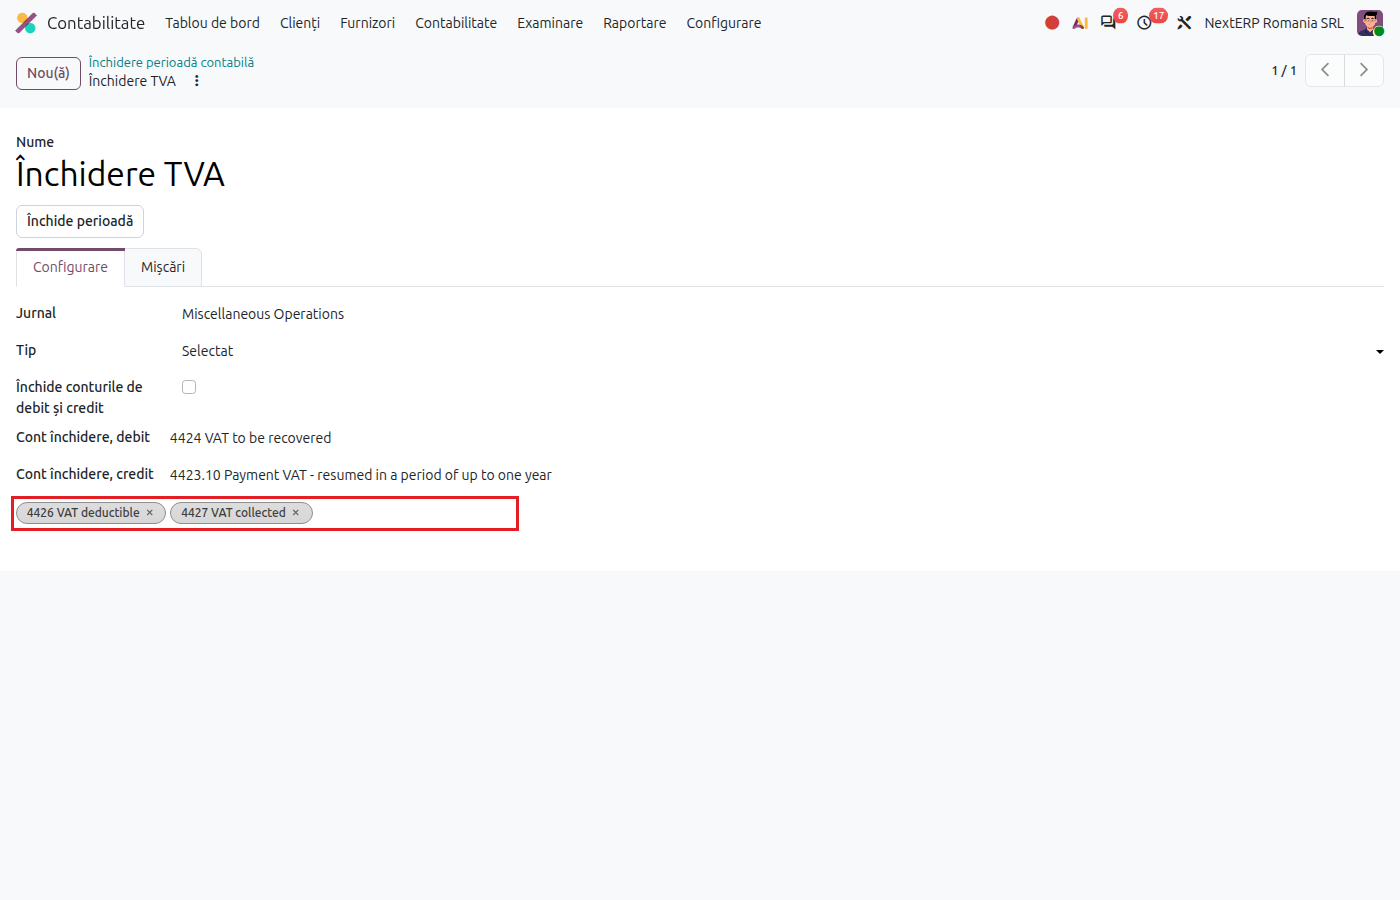
Deschideți Contabilitate › Contabilitate › Închidere perioadă contabilă și alegeți modelul pentru TVA (de exemplu „Închidere TVA”). Pe model sunt Tip = Selectat, Conturi de închis = 4426 și 4427, Cont închidere, debit = 4424 și Cont închidere, credit = 44231 (TVA de plată). Apăsați Închide perioadă, completați Dată start și Dată final cu luna și confirmați cu Închide perioadă.
6. Verificați nota de închidere și decontul
În fila Mișcări a modelului apare nota generată. Verificați că 4426 și 4427 au ajuns la zero și că diferența este pe 4423 (TVA de plată) sau pe 4424 (TVA de recuperat). Apoi generați decontul de TVA (capitolul Declarații ANAF și registre).
7. Blocați perioada
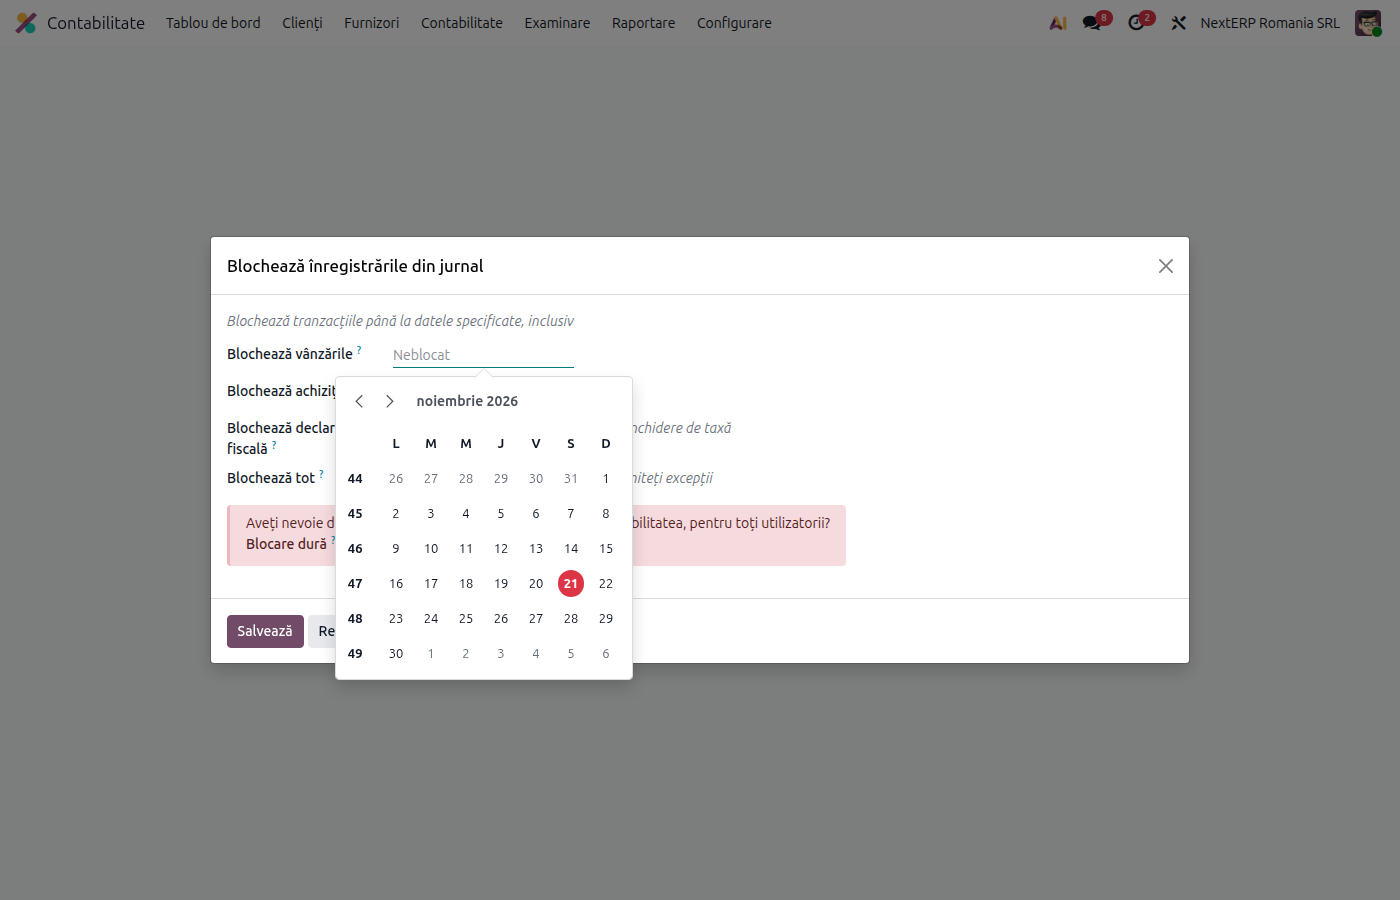
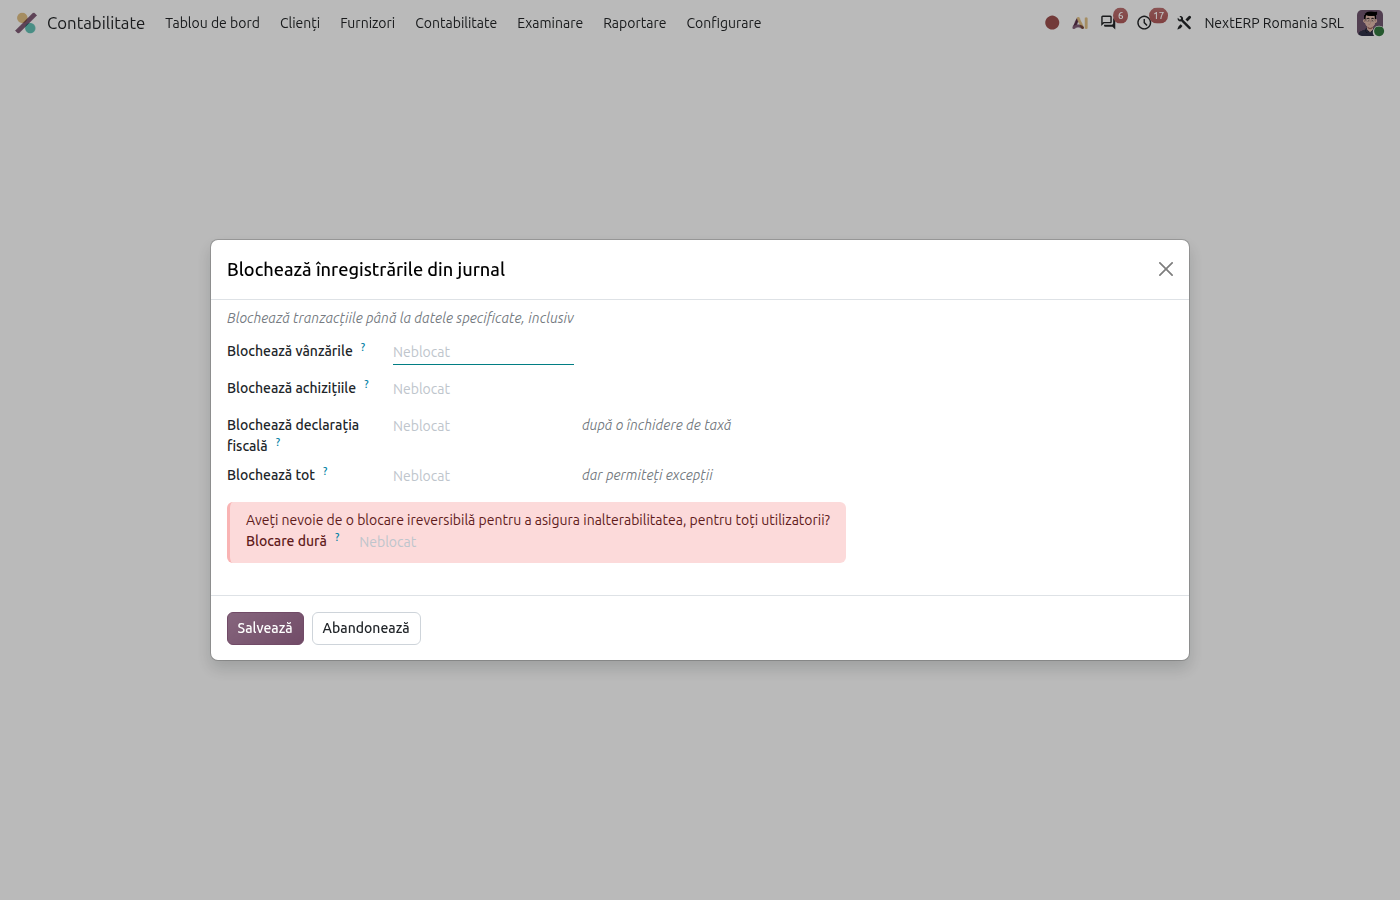
Deschideți Contabilitate › Contabilitate › Închidere › Blochează datele… și completați Dată blocare vânzări, Dată blocare achiziții sau Dată de blocare globală cu ultima zi a lunii. După blocare nu se mai pot posta documente în perioada închisă.
Variante
Închiderea veniturilor și cheltuielilor în fiecare lună
Unele firme închid lunar conturile de venituri și cheltuieli în 121. Folosiți tot Închidere perioadă contabilă, cu modelele de tip Venituri și Cheltuieli: vedeți Închiderea anului.
TVA închis din declarațiile fiscale
Dacă firma generează decontul din Contabilitate › Contabilitate › Închidere › Declarații fiscale, nota de închidere a TVA se poate crea de acolo. Folosiți o singură metodă: dacă închideți TVA-ul și din model, și din declarație, conturile se închid de două ori.
TVA la încasare
TVA-ul neexigibil (44281, 44282) nu se închide; rămâne în sold până la încasare sau plată. Vedeți TVA la încasare.
Greșeli frecvente
- Închiderea TVA înainte de ultimele facturi. O factură postată după închidere rămâne în 4426 sau 4427. Ștergeți nota de închidere și rulați din nou închiderea.
- Interval greșit la închidere. Odoo închide soldul din intervalul ales. Un interval care se suprapune cu o lună deja închisă dublează înregistrarea.
- Blocarea uitată. Fără dată de blocare, cineva poate posta o factură într-o lună deja declarată.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- Legea contabilității nr. 82/1991 și OMFP 1802/2014 — înregistrarea cronologică și închiderea conturilor.
- Codul fiscal (Legea 227/2015), art. 323 — perioada fiscală și decontul de TVA.
Înregistrări contabile
Exemplu: TVA colectată 2.100 lei, TVA deductibilă 1.260 lei.
TVA de plată:
| DEBIT | CREDIT |
|---|---|
| 4427 — 2.100 | 4426 — 1.260 4423 — 840 |
TVA de recuperat (deductibilă 2.100, colectată 1.260):
| DEBIT | CREDIT |
|---|---|
| 4427 — 1.260 4424 — 840 |
4426 — 2.100 |
Dacă firma are TVA de plată și TVA de recuperat din perioade anterioare, compensarea se face printr-o notă manuală 4423 = 4424, după decizia de rambursare sau compensare.
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D300 | soldurile 4426 și 4427 ale lunii, înainte de închidere, pe rânduri și cote |
| D394 | facturile lunii, pe parteneri |
| D406 | toate notele lunii, inclusiv nota de închidere |