Închiderea lunii · Articolul 09
Leasing
Se aplică pe Odoo 19 · 20
La leasingul financiar, bunul intră în patrimoniul firmei ca mijloc fix, iar datoria față de societatea de leasing se urmărește ca împrumut, cu dobândă și valoare reziduală. La leasingul operațional, bunul rămâne al finanțatorului, iar ratele sunt chirie. Fluxul din Odoo diferă doar la leasingul financiar.
Când se folosește
- Autoturisme, utilaje sau echipamente în leasing financiar.
- Leasing operațional (închiriere pe termen lung), cu facturi lunare.
Înainte să începeți
- Modulele Romania - Account Asset și Romania - Loans sunt instalate: vedeți Mijloace fixe și Împrumuturi.
- Aveți contractul și graficul de rambursare de la societatea de leasing.
Pași în Odoo
1. Înregistrați intrarea bunului
Introduceți factura de livrare a bunului de la societatea de leasing (sau nota de intrare) cu contul de imobilizări (de exemplu 2133). Contrapartida este contul de leasing, 167, nu furnizorul. Odoo creează activul în ciornă.
2. Confirmați mijlocul fix
Completați și confirmați activul ca la orice mijloc fix: vedeți Mijloace fixe. Amortizarea pornește din luna următoare.
3. Creați leasingul ca împrumut
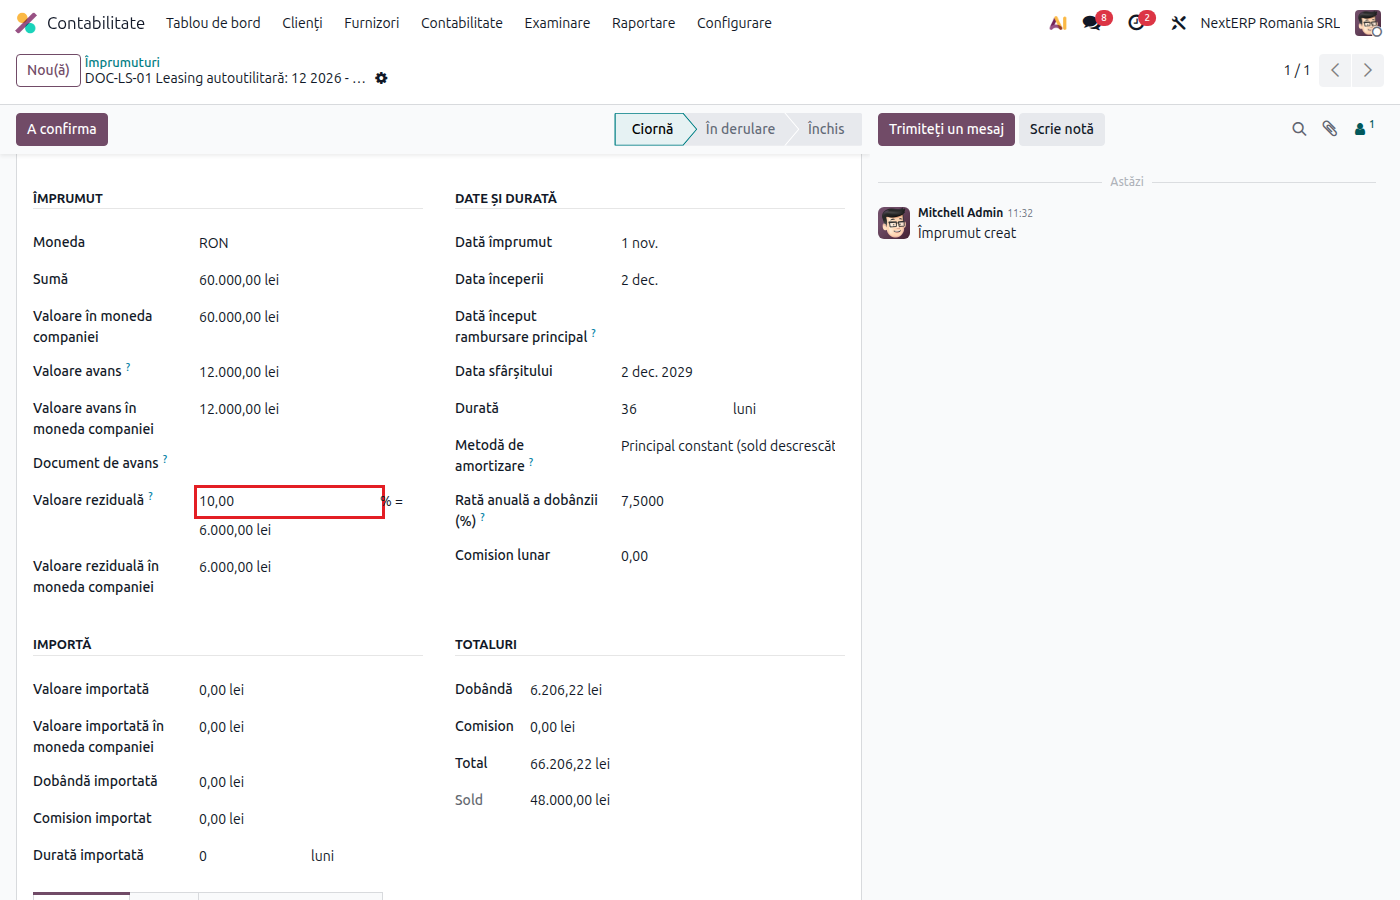
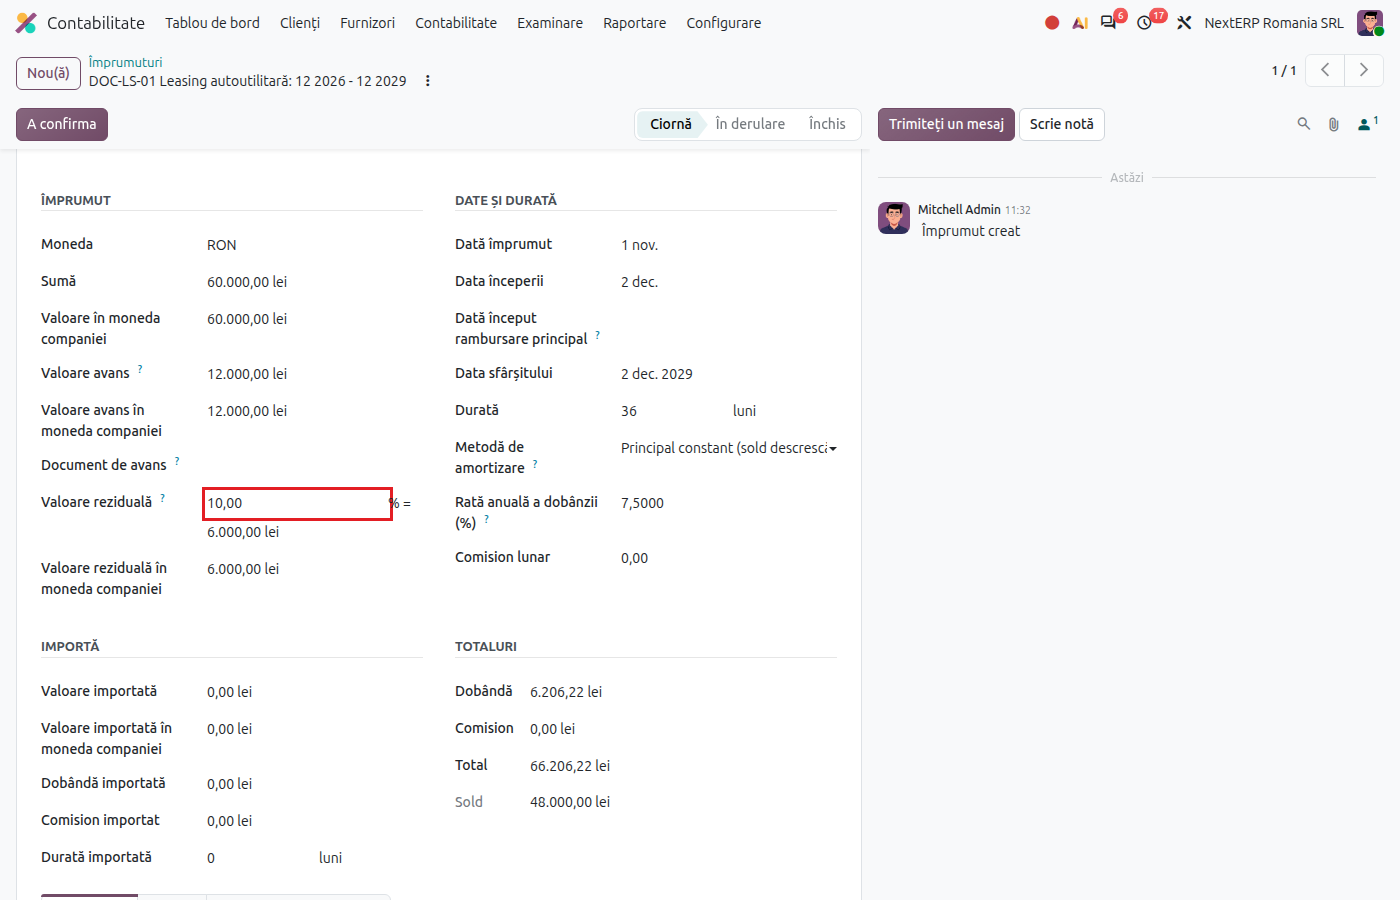
În Contabilitate › Contabilitate › Împrumuturi apăsați Nou. Sumă este valoarea bunului, Valoare avans este avansul plătit, iar Valoare reziduală (%) sau Valoare reziduală este valoarea de răscumpărare. Cont de împrumut este 167.
4. Generați și confirmați scadențarul
Apăsați Generează scadențarul: ratele lunare amortizează valoarea fără reziduală, iar ultimul rând, îngroșat, este valoarea reziduală. Comparați cu graficul de leasing și apăsați A confirma.
5. Înregistrați facturile lunare de rată
Factura lunară de la societatea de leasing conține principalul și dobânda, cu TVA. Pe factură, rândul de principal merge pe 167, iar dobânda pe contul de dobândă al împrumutului (1682), deja încărcat de nota lunară de dobândă. Plata se face ca la orice furnizor.
Variante
Leasing operațional
Nu creați activ și nici împrumut. Factura lunară se înregistrează ca o factură de servicii, pe 612 (chirii). Dacă factura acoperă mai multe luni, vedeți Cheltuieli și venituri în avans.
Leasing în valută
Alegeți moneda pe împrumut. Soldul 167 se reevaluează lunar: vedeți Reevaluarea valutară.
Răscumpărarea
Ultima factură conține valoarea reziduală. Rândul ei merge pe 167; după plată, soldul leasingului este zero și împrumutul se poate închide.
Greșeli frecvente
- Bunul înregistrat pe furnizor. Intrarea bunului nu e o datorie curentă; contrapartida este 167.
- Rata lunară trecută integral pe cheltuieli. Doar dobânda este cheltuială; principalul scade datoria din 167.
- Valoare reziduală uitată. Scadențarul nu mai corespunde cu graficul de leasing. Completați-o înainte de confirmare.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- OG 51/1997 privind operațiunile de leasing.
- Codul fiscal, art. 28 alin. (12)–(13) — amortizarea la utilizator în leasingul financiar.
- OMFP 1802/2014 — contabilitatea leasingului la utilizator.
Înregistrări contabile
Exemplu: autoturism 60.000 lei, avans 12.000 lei, rată lunară cu principal 1.000 lei și dobândă 300 lei.
Intrarea bunului:
| DEBIT | CREDIT |
|---|---|
| 2133 — 60.000 | 167 — 60.000 |
Factura de avans și plata ei micșorează 167:
| DEBIT | CREDIT |
|---|---|
| 167 — 12.000 4426 — 2.520 |
404 — 14.520 |
Dobânda lunii, înregistrată automat de împrumut:
| DEBIT | CREDIT |
|---|---|
| 666 — 300 | 1682 — 300 |
Factura lunară de rată:
| DEBIT | CREDIT |
|---|---|
| 167 — 1.000 1682 — 300 4426 — 273 |
404 — 1.573 |
Pentru autoturismele cu folosință mixtă, deducerea TVA și a cheltuielilor este limitată la 50%: vedeți TVA nedeductibil.
Leasing operațional, factură lunară 1.000 lei + TVA:
| DEBIT | CREDIT |
|---|---|
| 612 — 1.000 4426 — 210 |
401 — 1.210 |
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D300 | TVA-ul din facturile de rată |
| D394 | facturile societății de leasing |
| D101 | amortizarea și dobânda (leasing financiar), chiria (leasing operațional) |