Închiderea lunii · Articolul 11
Închiderea anului
Se aplică pe Odoo 19 · 20
La sfârșitul exercițiului, după închiderea lunii decembrie, conturile de venituri și de cheltuieli se închid în contul de profit și pierdere (121). Rezultatul se transferă apoi în rezultatul reportat (117), iar după aprobarea situațiilor financiare se repartizează. În Odoo, închiderea se face cu modelele de închidere, iar anul se blochează la final.
Când se folosește
- La 31 decembrie (sau la sfârșitul exercițiului financiar modificat).
- La dizolvarea sau lichidarea firmei, la data încetării activității.
Înainte să începeți
- Toate operațiunile din Lista de închidere sunt făcute pentru decembrie: reevaluare, amortizare, închiderea TVA.
- Inventarul anual este înregistrat, iar ajustările (provizioane, deprecieri) sunt făcute prin note contabile.
- Impozitul pe profit (sau pe venit) al anului este calculat și înregistrat (691 = 4411, respectiv 698 = 4418).
- Aveți modelele de închidere de tip Venituri și Cheltuieli în Contabilitate › Contabilitate › Închidere perioadă contabilă.
Pași în Odoo
1. Pregătiți modelele de închidere
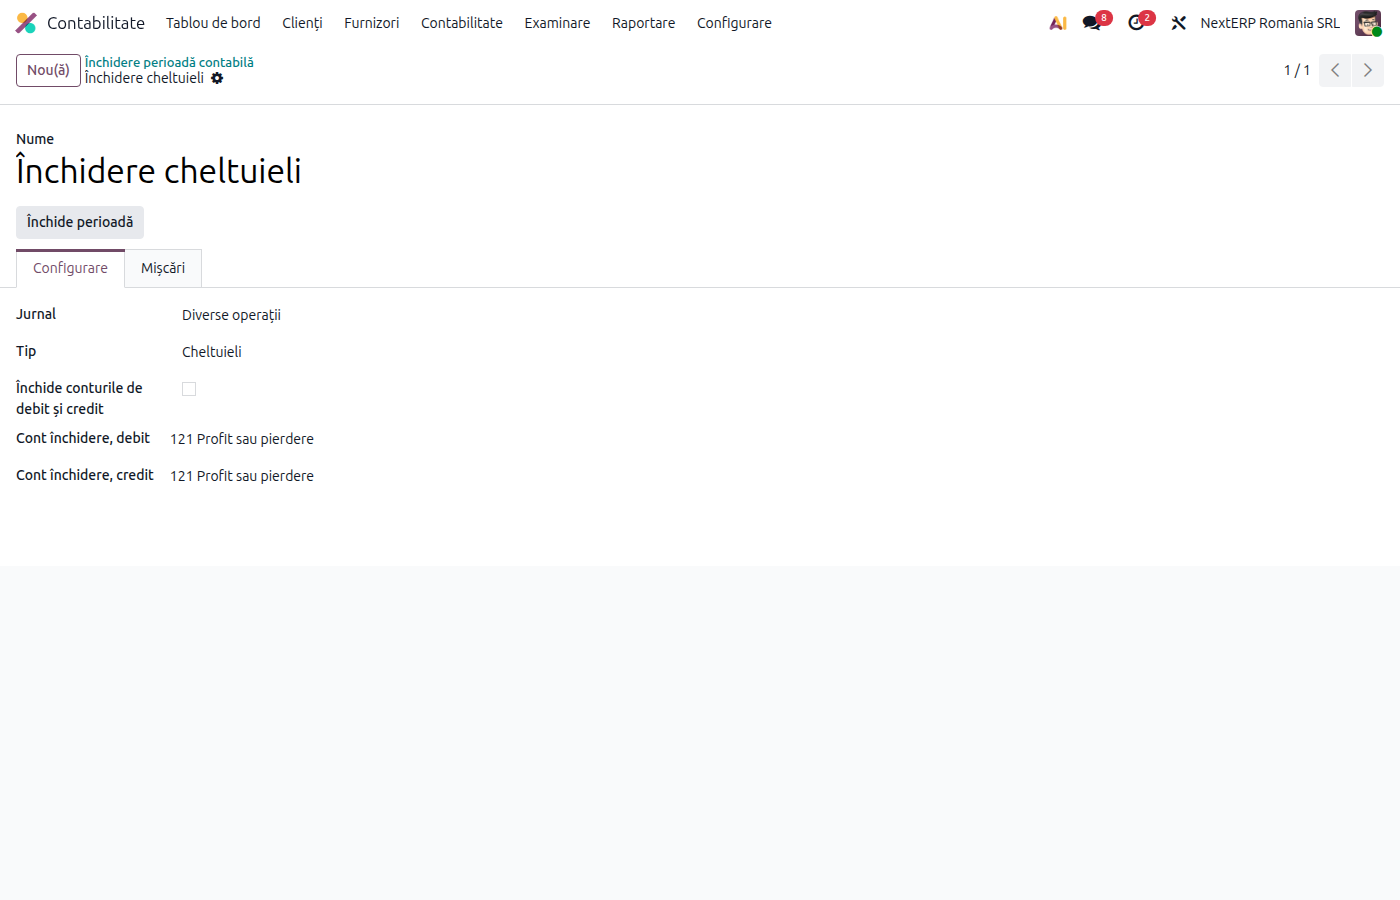
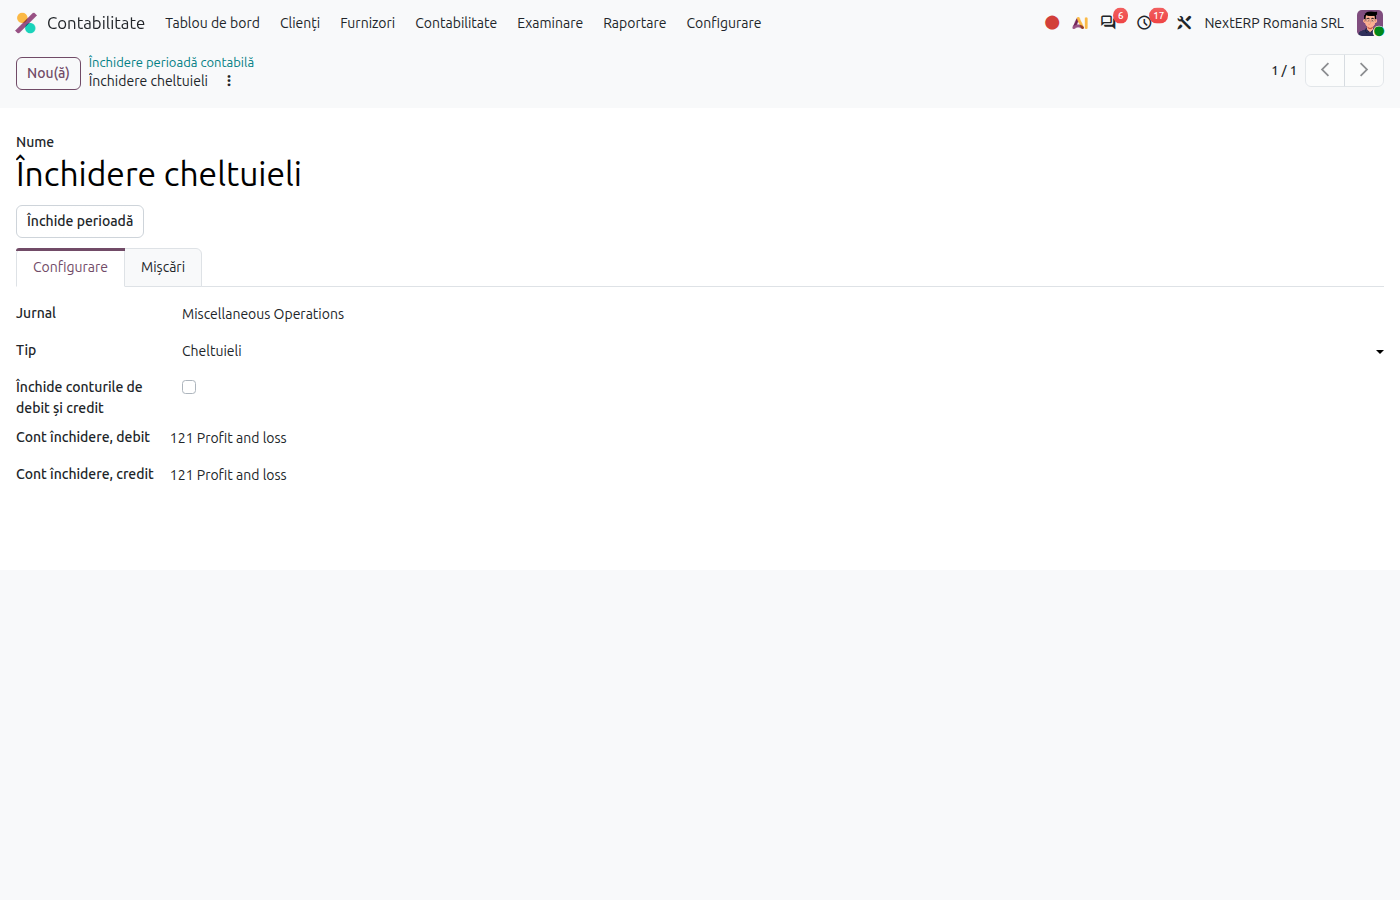
Pe modelul „Închidere venituri”, Tip = Venituri; pe „Închidere cheltuieli”, Tip = Cheltuieli. La alegerea tipului, Odoo completează Conturi de închis cu toate conturile de venituri, respectiv de cheltuieli. Cont închidere, debit și Cont închidere, credit sunt 121.
2. Închideți cheltuielile
Pe modelul de cheltuieli apăsați Închide perioadă, alegeți intervalul (01.01–31.12, sau ultima lună dacă închideți lunar) și confirmați cu Închide perioadă.
3. Închideți veniturile
Repetați pasul 2 cu modelul de venituri.
4. Verificați balanța
În balanța de verificare la 31.12, conturile din clasele 6 și 7 au sold zero, iar 121 arată profitul (sold creditor) sau pierderea (sold debitor). Comparați cu contul de profit și pierdere.
5. Blocați exercițiul
În Contabilitate › Contabilitate › Închidere › Blochează datele…, completați Dată de blocare globală cu 31.12. După depunerea bilanțului, puteți completa și Dată de blocare strictă, care nu mai poate fi anulată.
6. Transferați rezultatul și repartizați profitul
În anul următor, după aprobarea situațiilor financiare, înregistrați printr-o notă contabilă (Contabilitate › Contabilitate › Note contabile, jurnalul Diverse) transferul 121 → 117 și repartizarea (rezerve, dividende). Vedeți Pentru contabil.
Variante
Închidere lunară a veniturilor și cheltuielilor
Dacă închideți lunar, rulați pașii 2–3 la fiecare lună, cu intervalul lunii. La sfârșitul anului închideți doar decembrie.
Rezerva legală
Rezerva legală (5% din profitul brut, până la 20% din capital) se constituie la 31.12, înainte de închiderea anului: 129 = 1061.
Exercițiu financiar modificat
Dacă exercițiul nu coincide cu anul calendaristic, folosiți intervalul exercițiului la închidere și la blocare.
Greșeli frecvente
- Închidere rulată de două ori. Al doilea rulaj găsește solduri zero doar dacă intervalul este același; un interval diferit poate dubla închiderea. Verificați fila Mișcări a modelului.
- Note postate după închidere. O factură postată în decembrie după închidere lasă sold în clasa 6 sau 7. Ștergeți notele de închidere și rulați din nou.
- Profitul repartizat înainte de aprobare. Repartizarea se face doar după hotărârea adunării generale.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- OMFP 1802/2014 — închiderea conturilor de venituri și cheltuieli, contul 121, contul 129.
- Legea 31/1990, art. 183 — rezerva legală.
- Legea 82/1991, art. 27–28 — situațiile financiare anuale.
Înregistrări contabile
Exemplu simplificat: venituri 500.000 lei, cheltuieli 420.000 lei, profit 80.000 lei (impozitul pe profit nu este detaliat).
Închiderea cheltuielilor:
| DEBIT | CREDIT |
|---|---|
| 121 — 420.000 | Clasa 6 — 420.000 |
Închiderea veniturilor:
| DEBIT | CREDIT |
|---|---|
| Clasa 7 — 500.000 | 121 — 500.000 |
Rezerva legală (5% din profit):
| DEBIT | CREDIT |
|---|---|
| 129 — 4.000 | 1061 — 4.000 |
Anul următor, după aprobare — transferul rezultatului și închiderea 129:
| DEBIT | CREDIT |
|---|---|
| 121 — 80.000 117 — 4.000 |
117 — 80.000 129 — 4.000 |
Dividende din profitul reportat:
| DEBIT | CREDIT |
|---|---|
| 117 — 50.000 | 457 — 50.000 |
La plata dividendelor se reține impozitul pe dividende (457 = 446 și 457 = 5121).
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D101 | rezultatul fiscal al anului |
| Bilanțul | soldurile la 31.12, după închidere |
| D100 | impozitul pe dividende, în luna plății |