Achiziții · Articolul 09
Achiziții de la persoane fizice
Se aplică pe Odoo 19 · 20
Persoanele fizice nu emit factură. Când cumpărați de la ele bunuri (de exemplu produse agricole sau un bun folosit) sau plătiți drepturi de autor, chirie ori un contract de prestări, documentul justificativ este borderoul de achiziție, contractul sau statul de plată. În Odoo, operațiunea se înregistrează ca factură de furnizor pe numele persoanei, fără TVA, iar impozitul reținut se înregistrează separat.
Când se folosește
- Cumpărați bunuri de la o persoană fizică, pe bază de borderou de achiziție.
- Plătiți drepturi de autor sau un contract civil de prestări.
- Închiriați un spațiu sau un autoturism de la o persoană fizică.
Înainte să începeți
- Persoana este creată ca furnizor, cu CNP-ul în câmpul de cod fiscal și adresa completă.
- Pe furnizor sau pe factură este aleasă o taxă fără TVA (de exemplu 0% NT sau 0% EXEMPT), după încadrarea stabilită de contabil.
Pași în Odoo
1. Creați factura pe numele persoanei
În Contabilitate › Furnizori › Facturi apăsați Nou și alegeți persoana. Pentru bunuri pentru stoc, porniți din comanda de achiziție și recepție, ca în Factura de furnizor.
2. Completați documentul justificativ
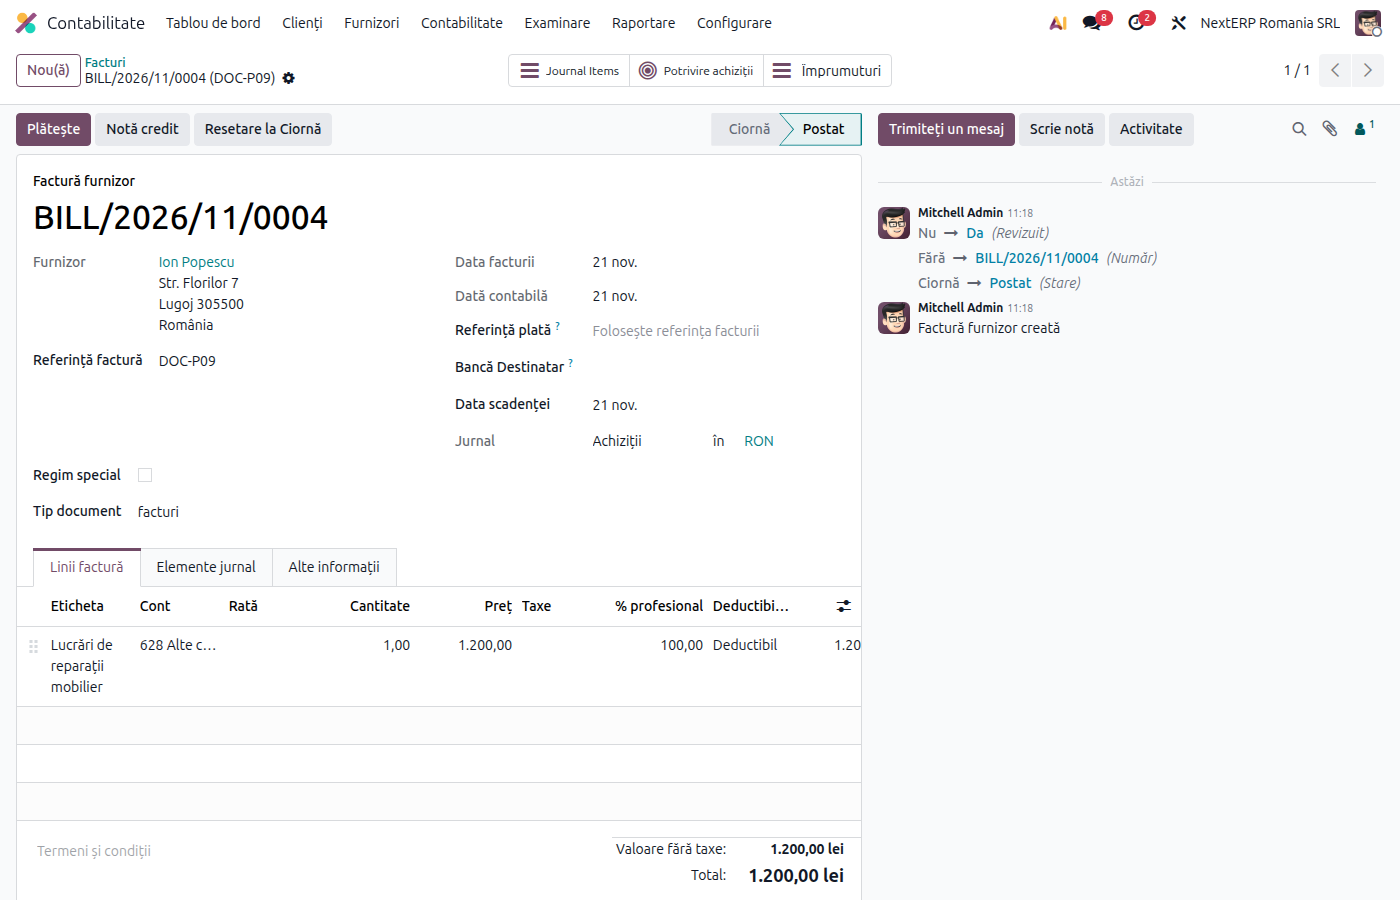
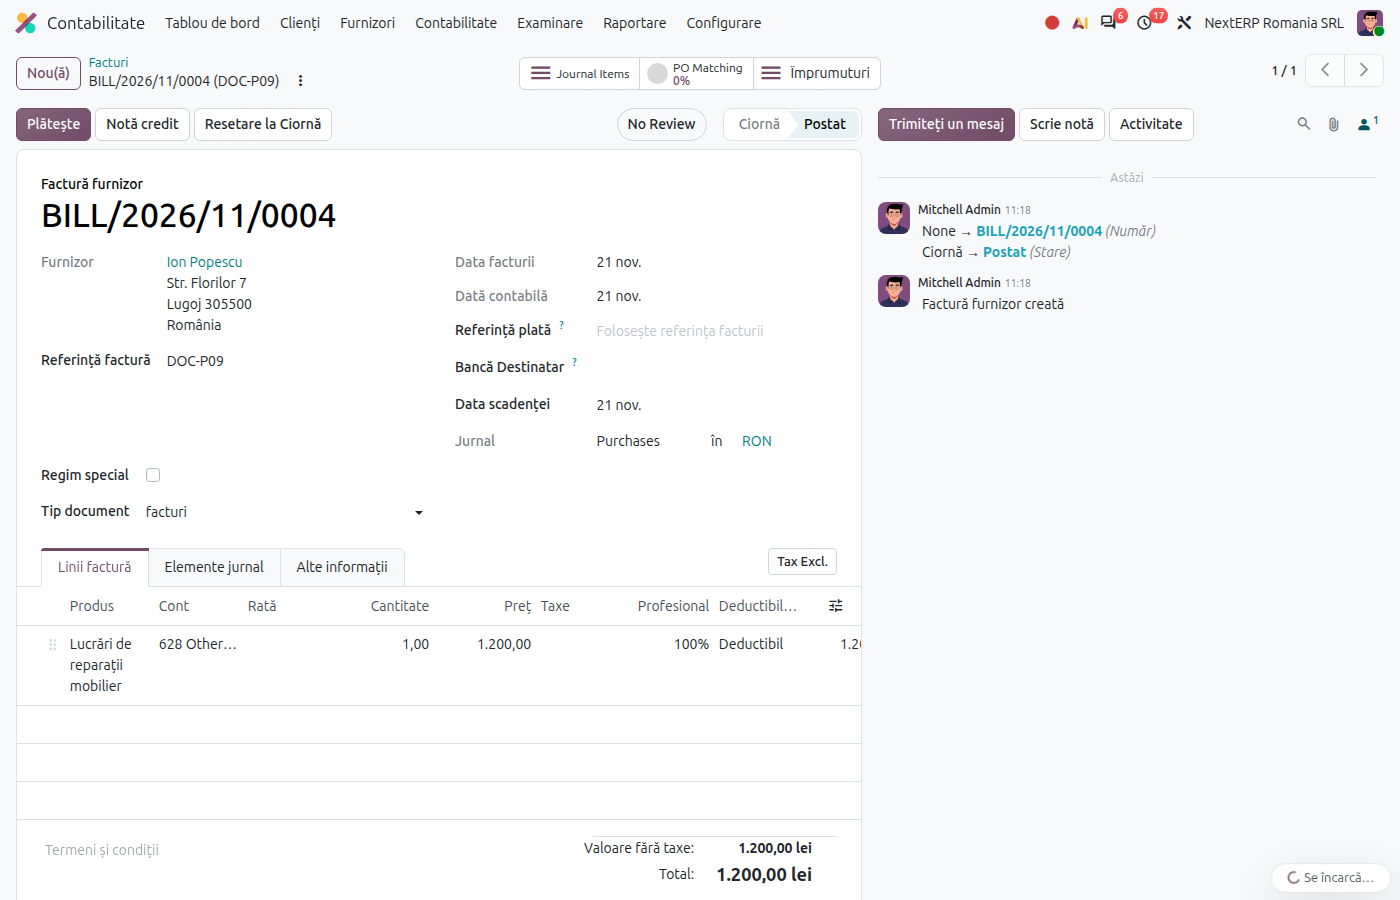
În Referință factură treceți numărul borderoului sau al contractului, iar în Data facturii data lui. Atașați documentul scanat.
3. Completați rândurile
Treceți bunul sau serviciul la valoarea brută din contract, cu taxa fără TVA.
4. Confirmați factura
Apăsați Confirmă. Datoria față de persoană apare pe 401 la valoarea brută.
5. Înregistrați impozitul reținut
Contabilul înregistrează impozitul și, unde este cazul, contribuțiile reținute printr-o notă contabilă în Contabilitate › Contabilitate › Tranzacții › Note contabile. Persoana primește suma netă.
Variante
Bunuri cumpărate pentru revânzare
Folosiți comanda de achiziție și recepția: marfa intră în stoc la valoarea din borderou.
Chirie de la persoană fizică
Impozitul se reține doar dacă persoana a optat pentru reținerea la sursă sau dacă legea o cere pentru acel tip de venit; contabilul stabilește regimul.
Greșeli frecvente
- TVA pus pe factură. Persoana fizică neînregistrată în scopuri de TVA nu facturează TVA.
- Plata integrală a sumei brute. Plata se face la valoarea netă; impozitul reținut se virează la buget.
- Persoana fizică autorizată (PFA) tratată ca persoană fizică. PFA-ul emite factură proprie; înregistrați-o ca orice factură de furnizor.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- Codul fiscal, Titlul IV — impozitul pe venit: drepturi de proprietate intelectuală (art. 70–73), cedarea folosinței bunurilor (art. 84), alte venituri (art. 114–116), cu reținere la sursă.
- OMFP 2634/2015 — borderoul de achiziție ca document justificativ.
Înregistrări contabile
Exemplu: drepturi de autor 1.000 lei brut, impozit reținut 10% (fără contribuții, pentru simplitate).
Factura de furnizor:
| DEBIT | CREDIT |
|---|---|
| 628 — 1.000 | 401 — 1.000 |
Impozitul reținut (notă contabilă):
| DEBIT | CREDIT |
|---|---|
| 401 — 100 | 446 — 100 |
Plata către persoană se face pentru 900 lei, iar impozitul se virează la buget. Contul de cheltuială și cotele de impozit și contribuții le stabilește contabilul, după tipul venitului.
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D100 | impozitul reținut la sursă, lunar |
| D205 | veniturile și impozitul pe beneficiar, anual |
| D394 | achizițiile de la persoane fizice, unde legea le cere |