Achiziții · Articolul 07
Cheltuieli adiționale și import cu DVI
Se aplică pe Odoo 19 · 20
Transportul, asigurarea, taxele vamale și comisioanele fac parte din costul mărfii. În Odoo, ele se adaugă pe recepție printr-un cost adițional, care le repartizează pe produse și crește valoarea stocului. La import, documentul DVI din Odoo face totul într-un singur pas: repartizează taxa vamală și comisionul pe marfă și înregistrează TVA-ul plătit în vamă.
Când se folosește
- Transportatorul vă facturează separat transportul mărfii cumpărate.
- Importați marfă din afara UE și primiți declarația vamală de import (DVI).
- Plătiți comision vamal, asigurare sau alte cheltuieli legate de o recepție.
Înainte să începeți
- Aplicația Costuri adiționale din Inventar este activă și instalat Romania - Stock Accounting Landed Cost.
- Serviciul de transport (sau de asigurare) are bifat Este un cost adițional.
- Pentru import, instalați Romania - DVI; factura furnizorului extern are poziția Regimul extracomunitar (vedeți Tratamentul fiscal după furnizor).
Pași în Odoo: transport și alte cheltuieli
1. Înregistrați factura transportatorului
În Contabilitate › Furnizori › Facturi creați factura, cu serviciul de transport pe rând. Confirmați factura.
2. Creați costul adițional
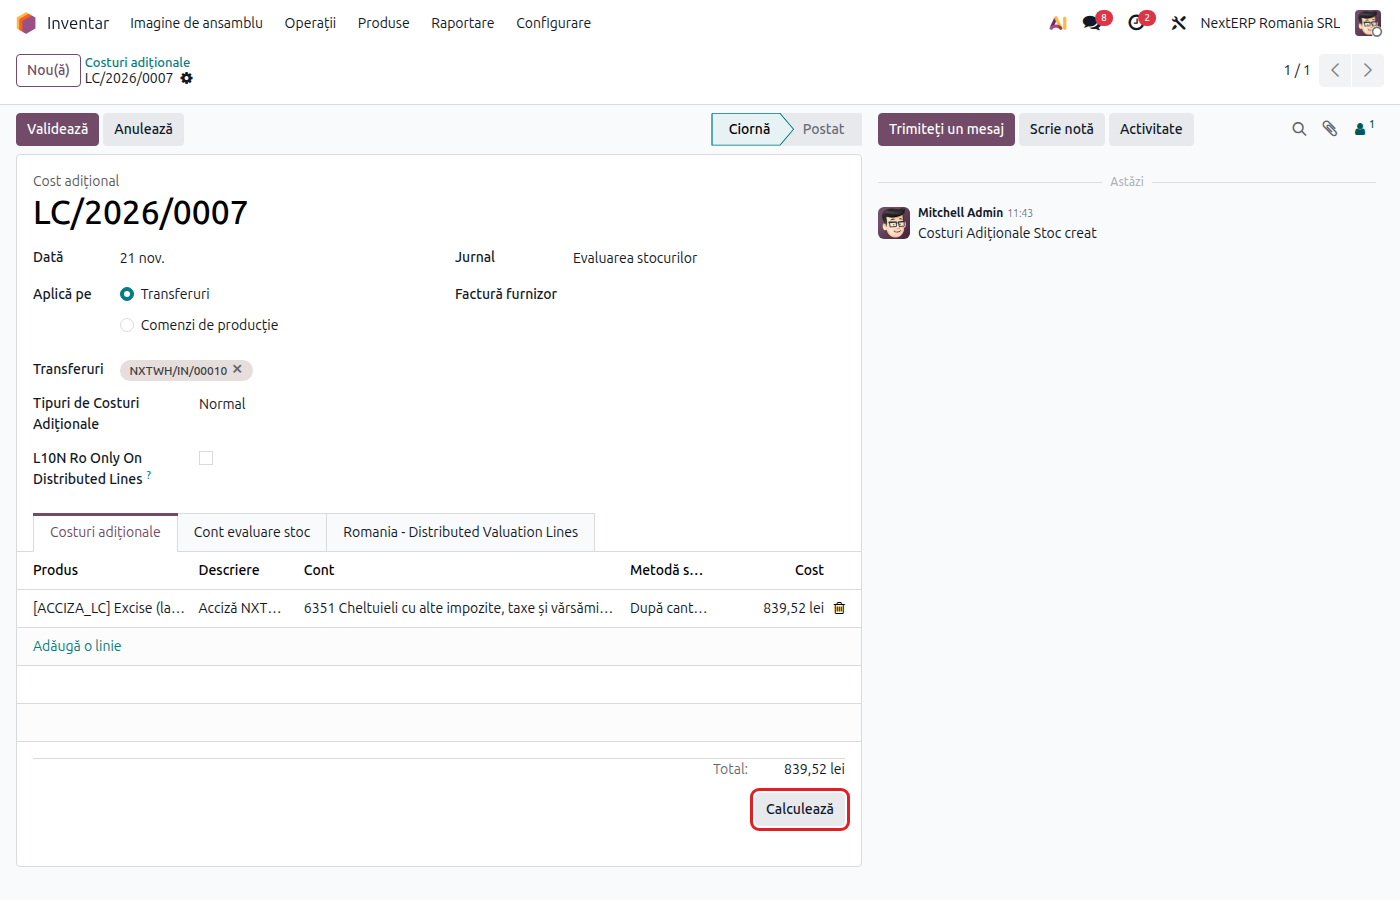
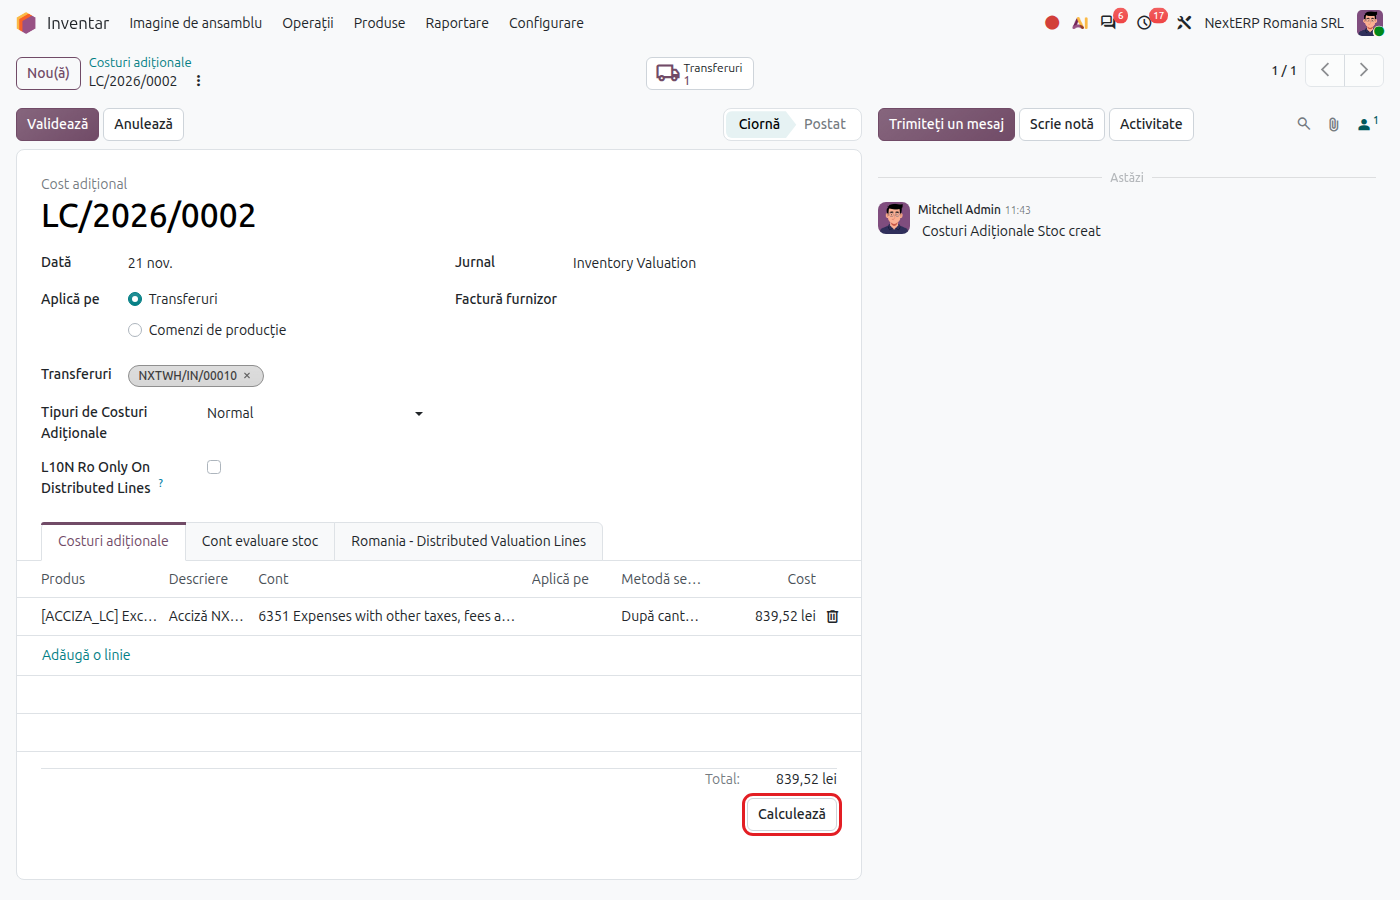
În Inventar › Operații › Ajustări › Costuri adiționale apăsați Nou, alegeți recepția (sau recepțiile) și adăugați rândul de cost cu suma și Metodă separare (După cantitate, După cost, După masă, După volum sau Egal).
3. Calculați și validați
Apăsați Calculează, verificați repartizarea pe produse, apoi Validează. Valoarea stocului crește cu cheltuiala repartizată.
Pași în Odoo: import cu DVI
4. Creați DVI-ul
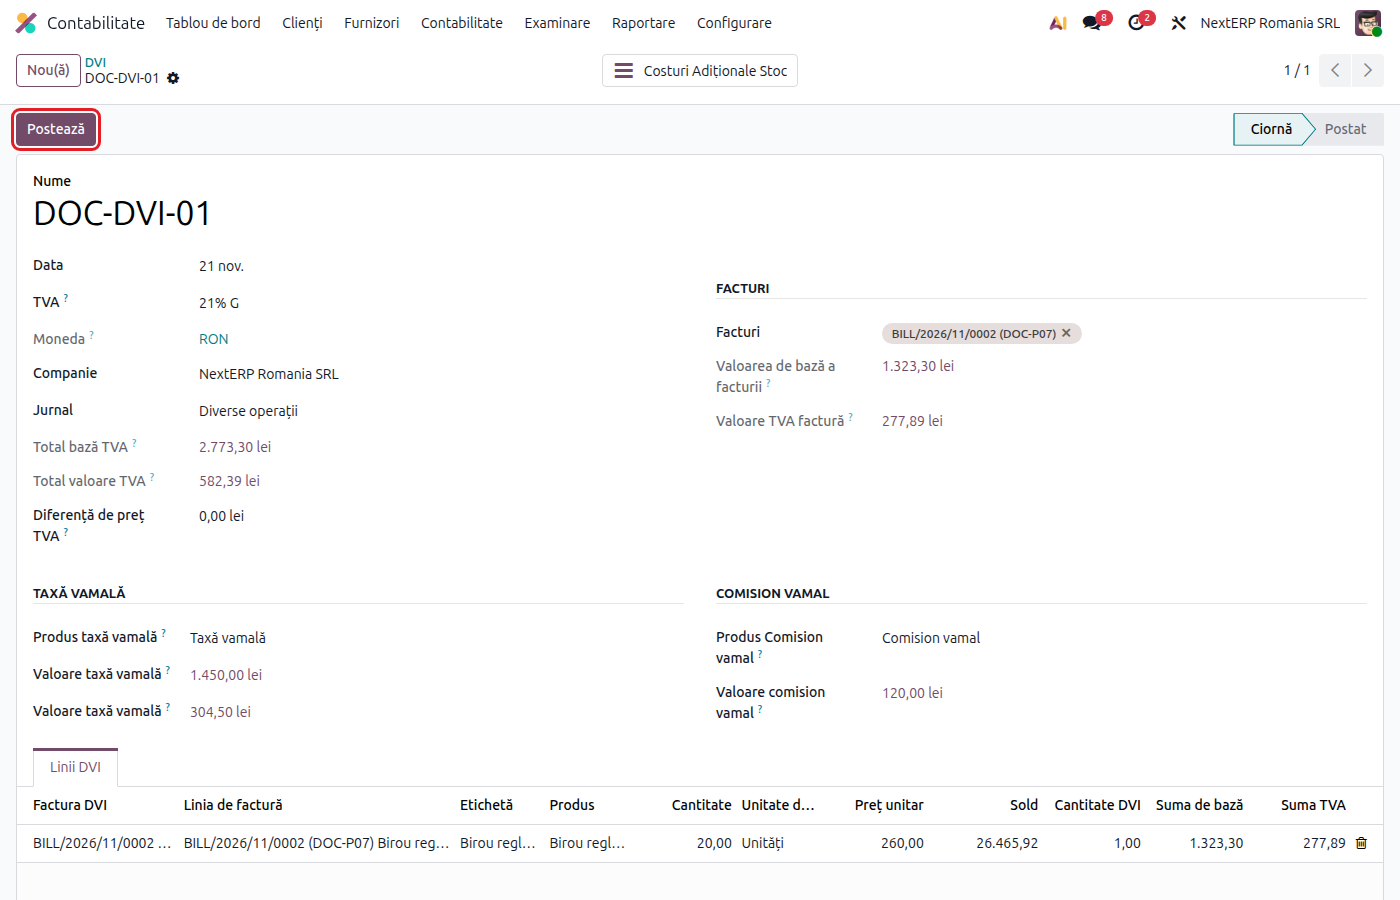
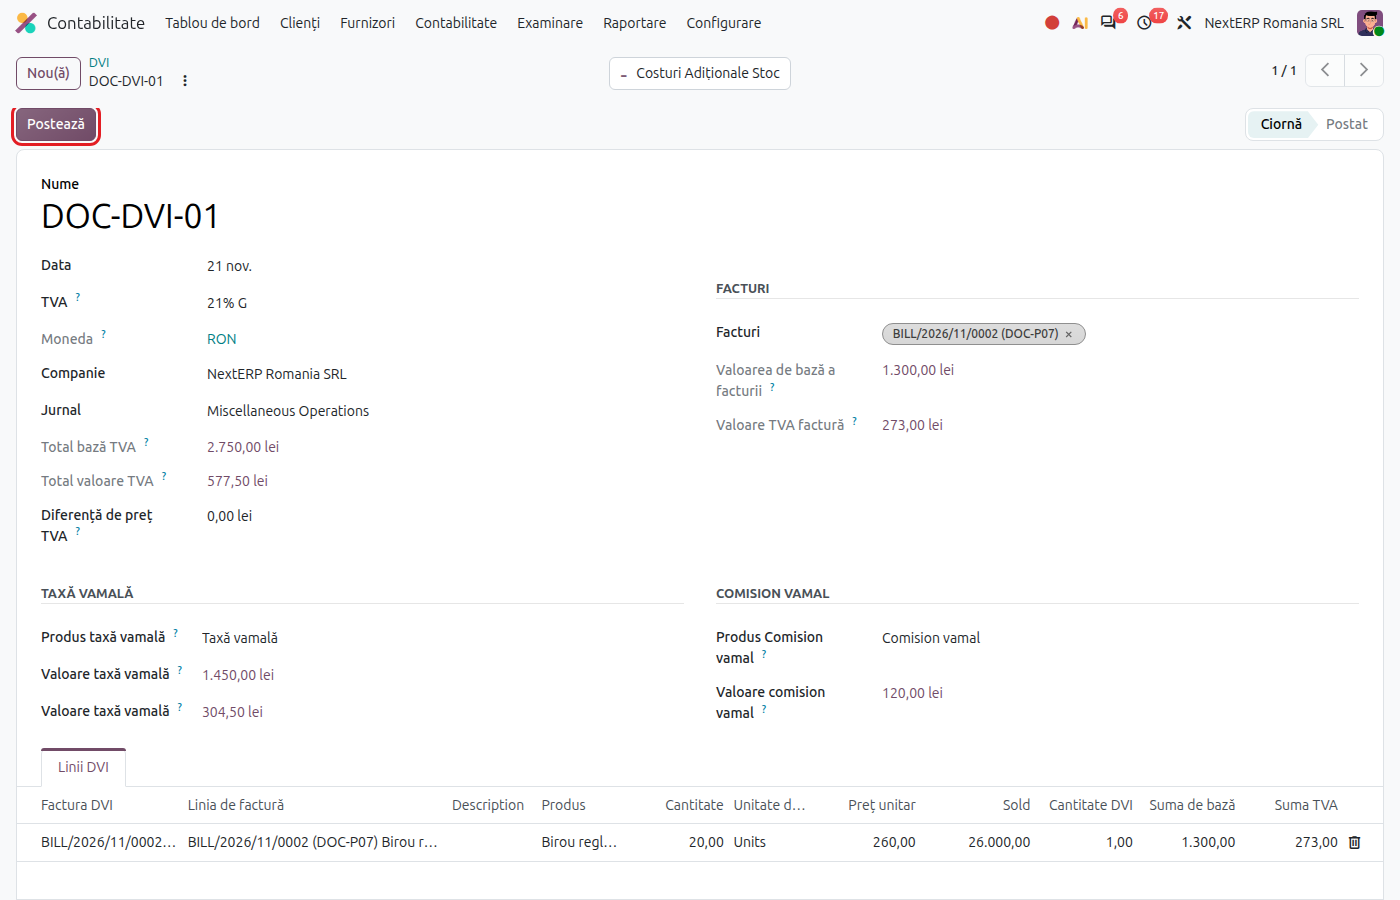
În Contabilitate › Contabilitate › DVI apăsați Nou. Completați numărul și data DVI, taxa de TVA (de regulă 21% G) și alegeți factura furnizorului extern în secțiunea Facturi. Rândurile mărfii se completează din factură.
5. Completați taxele vamale
Completați Taxă vamală și Comision vamal din DVI. Odoo calculează baza TVA (marfa plus taxa vamală) și TVA-ul plătit în vamă; comparați-le cu DVI.
6. Postați DVI-ul
Apăsați Postează. Odoo creează și validează costul adițional pe recepție (taxa vamală și comisionul intră în valoarea mărfii) și înregistrează TVA-ul plătit în vamă ca deductibil.
Variante
Transportul este pe factura furnizorului
Dacă furnizorul facturează transportul pe aceeași factură, pe un rând cu serviciu marcat Este un cost adițional, creați costul adițional din factură și alegeți recepția.
DVI greșit
Pe DVI-ul postat apăsați Inverseză: Odoo anulează costul adițional și nota TVA. Corectați și postați din nou.
Plata amânată a TVA în vamă
Cu certificat de amânare a plății TVA, TVA-ul nu se plătește în vamă, ci se autolichidează în D300. Fluxul DVI rămâne același pentru taxa vamală; înregistrarea TVA (4426 = 4427) se stabilește cu contabilul, pentru că DVI-ul din Odoo înregistrează TVA-ul ca plătit în vamă.
Greșeli frecvente
- Cost adițional după vânzarea mărfii. Partea din cost corespunzătoare mărfii deja vândute nu mai poate crește stocul. Validați costurile adiționale imediat după recepție.
- Transport înregistrat doar ca cheltuială (624). Stocul rămâne subevaluat și costul vânzărilor prea mic.
- DVI fără factura furnizorului. Odoo nu permite postarea: legați întâi factura externă.
- TVA pus pe factura furnizorului extern. Factura din afara UE nu are TVA românesc; TVA-ul vine din DVI.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- OMFP 1802/2014 — costul de achiziție include taxele vamale, transportul și alte cheltuieli direct atribuibile.
- Codul fiscal, art. 289 — baza de impozitare la import (valoarea în vamă plus taxe vamale și cheltuieli accesorii); art. 326 alin. (4) — amânarea plății TVA în vamă.
Înregistrări contabile
Exemplu: marfă importată de 1.000 lei, taxă vamală 100 lei, comision vamal 10 lei, TVA în vamă 21% × 1.100 = 231 lei.
Factura furnizorului extern:
| DEBIT | CREDIT |
|---|---|
| 371 — 1.000 | 401 — 1.000 |
Taxa vamală și comisionul, prin DVI (cost adițional):
| DEBIT | CREDIT |
|---|---|
| 371 — 110 | 446 — 100 447 — 10 |
TVA-ul plătit în vamă:
| DEBIT | CREDIT |
|---|---|
| 4426 — 231 | 446 — 231 |
Conturile 446 și 447 se închid prin plata către vamă (446 = 5121, 447 = 5121). Transportul intern facturat separat: 624 = 401 la factură, apoi costul adițional îl mută pe stoc (371 = 624).
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D300 | TVA-ul plătit în vamă, la importuri; la plata amânată, și colectat, și dedus |
| D394 | nu cuprinde importurile |
| D406 (SAF-T) | factura externă, nota DVI și costul adițional |