Vânzări și facturare · Articolul 07
Retururi, note de credit și anulări
Se aplică pe Odoo 19 · 20
Clientul vă trimite înapoi o parte sau toată marfa, cereți o reducere după livrare sau ați emis o factură greșită. În toate cazurile corecția se face cu o notă de credit pornită din factura inițială; dacă marfa vine fizic înapoi, înregistrați și returul de marfă. În România nota de credit se înregistrează prin stornare în roșu: aceleași conturi ca factura, cu sume negative.
Când se folosește
- Clientul returnează produse defecte, neconforme sau livrate în plus.
- Acordați o reducere după livrare, fără ca marfa să revină.
- Factura are o greșeală (preț, cantitate, client) și trebuie anulată sau corectată.
Înainte să începeți
- Factura inițială este postată; pentru retur de marfă, livrarea este validată.
- Opțiunea Contabilitate storno este bifată în setările contabilității (implicită pentru firmele din România).
Pași în Odoo
1. Înregistrați returul de marfă
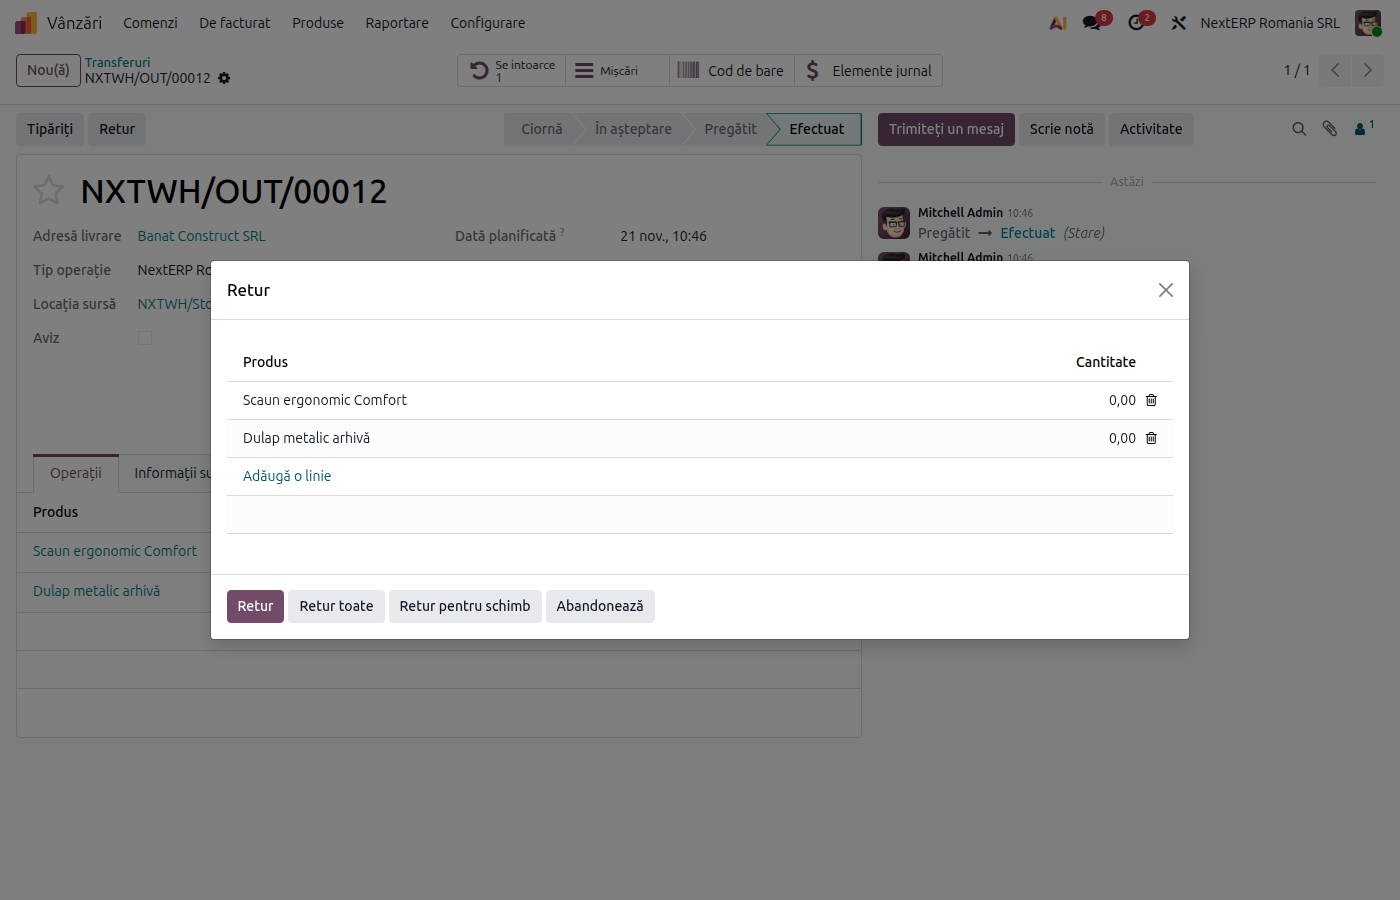
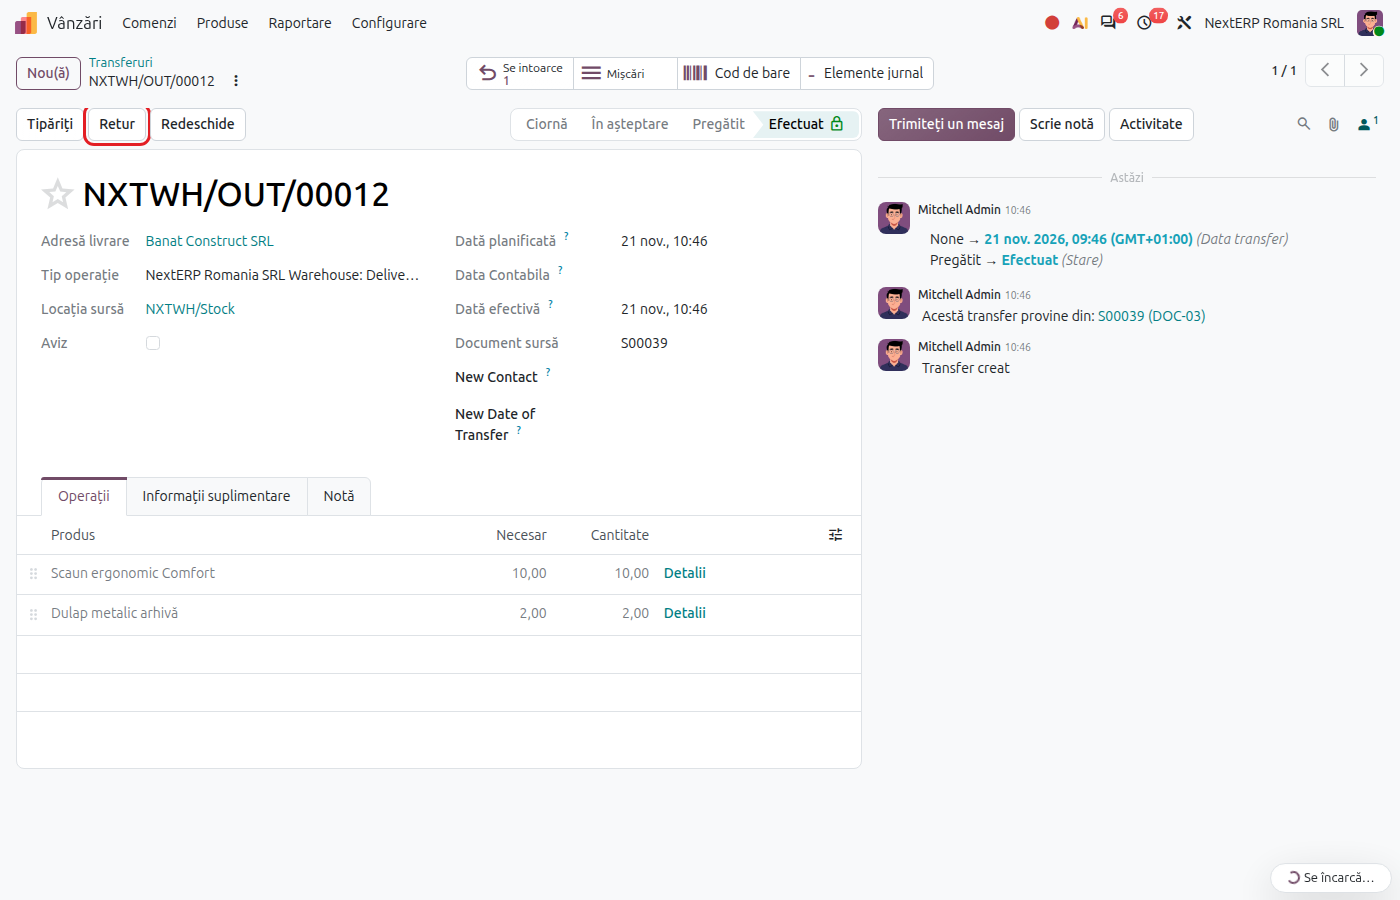
Deschideți livrarea inițială (butonul Livrare de pe comandă) și apăsați Retur.
Odoo 19
Se deschide fereastra de retur. Păstrați doar produsele și cantitățile returnate, apoi confirmați.
Odoo 20
Odoo creează direct livrarea de retur, cu toate produsele. În livrarea nouă păstrați doar produsele și cantitățile returnate.
2. Validați returul
Se creează un transfer de intrare de la client în stoc. Verificați cantitățile și apăsați Validează. Marfa intră înapoi în stoc, iar Odoo stornează descărcarea de gestiune făcută la livrare, la același cost.
3. Porniți nota de credit din factură
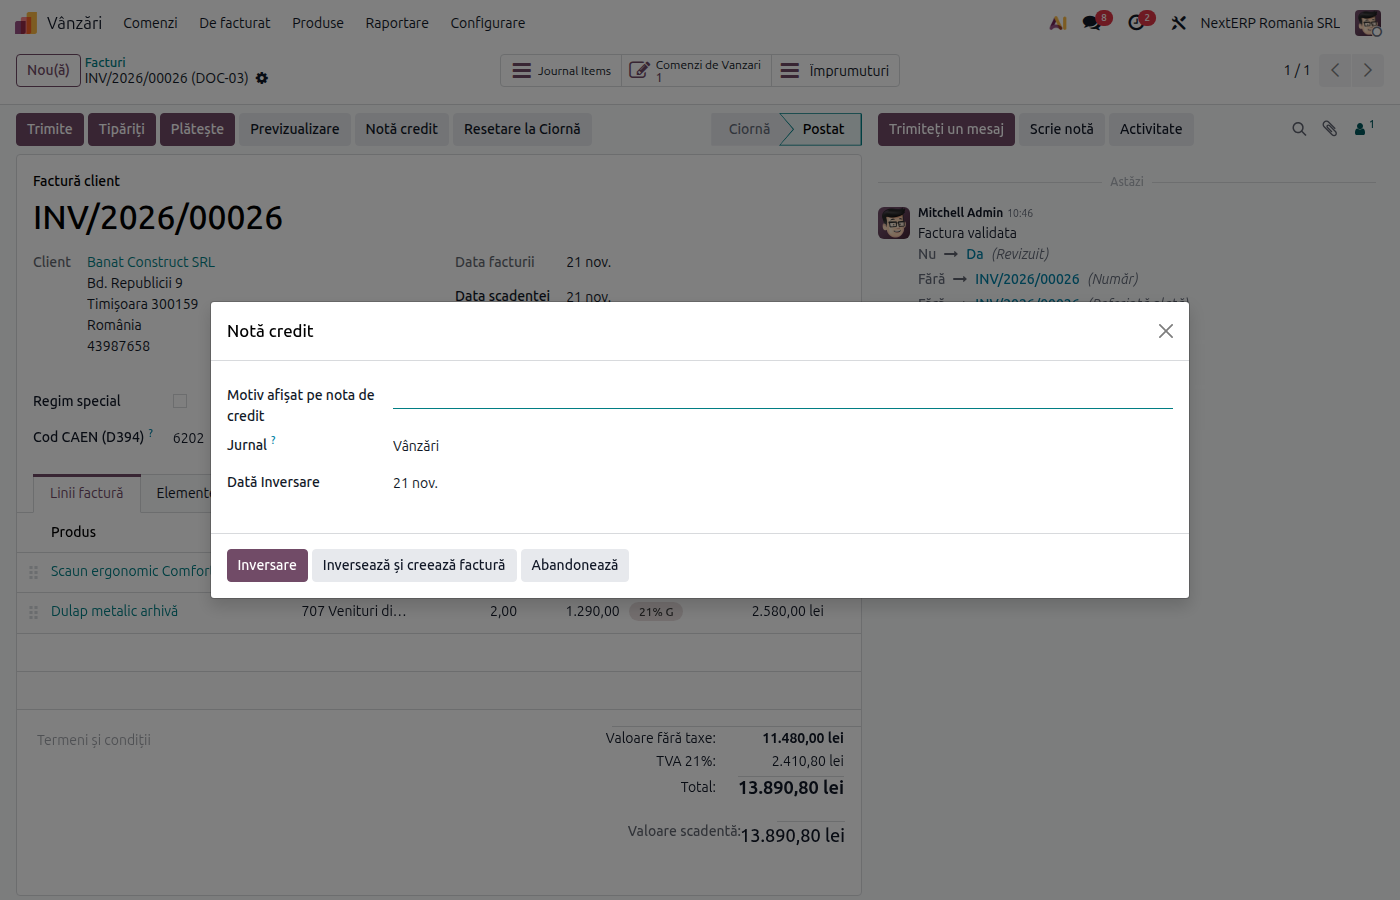
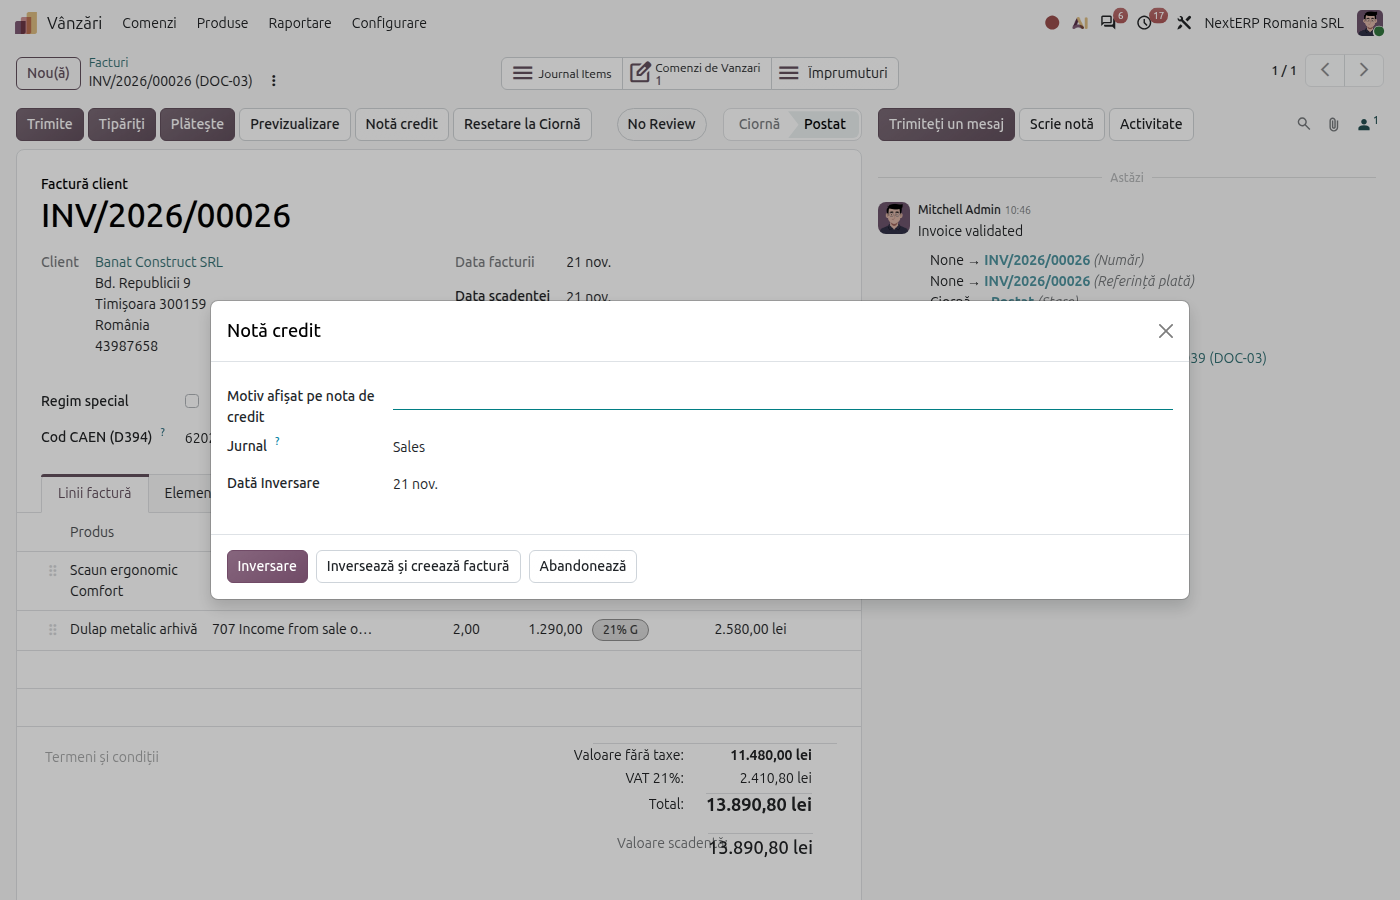
Deschideți factura inițială din Contabilitate › Clienți › Facturi, apăsați Notă credit, completați motivul și apăsați Inversare. Odoo creează nota de credit cu toate rândurile facturii.
4. Ajustați cantitățile
La un retur parțial sau la o reducere, lăsați pe nota de credit doar rândurile și sumele care se corectează. TVA-ul se recalculează pe rând.
5. Postați și trimiteți nota de credit
Apăsați Postează, apoi Trimite. Nota de credit către o firmă din România se transmite și în e-Factura.
6. Închideți soldul clientului
Nota de credit se compensează cu factura inițială: dacă factura nu era încasată, suma de încasat scade cu valoarea notei. Dacă clientul plătise deja, rămâne o sumă de restituit sau de compensat cu o factură viitoare.
Variante
Reducere după livrare, fără retur de marfă
Săriți pașii 1 și 2. Emiteți doar nota de credit pentru valoarea reducerii; stocul rămâne neatins.
Marfă pe care clientul nu o mai trimite înapoi
Dacă acceptați să nu primiți marfa înapoi (de exemplu este distrusă), emiteți doar nota de credit. Marfa a ieșit deja din stoc la livrare.
Factură greșită
Emiteți nota de credit pentru toată factura (pașii 3 și 5, fără ajustări), apoi emiteți factura corectă din comandă. O factură postată nu se șterge: numărul ei rămâne în serie.
Client din UE sau din afara UE
Fluxul este același; nota de credit preia taxa de pe factura inițială. La un retur din export, marfa reintră în țară cu declarație vamală de import.
Greșeli frecvente
- Notă credit fără retur de marfă. Venitul se stornează, dar marfa nu reintră în stoc și costul rămâne pe cheltuieli. Dacă produsele au venit fizic înapoi, validați și returul.
- Retur de marfă fără notă credit. Stocul revine, dar clientul rămâne cu factura întreagă de plată. Emiteți nota de credit în aceeași lună.
- Notă credit integrală la un retur parțial. Corectați cantitățile pe nota de credit înainte de postare.
- Notă credit creată de la zero. Porniți-o din factura inițială cu Notă credit, ca să rămână legată de ea și să preia aceleași taxe și conturi.
- Contabilitate storno debifată. Nota de credit se înregistrează pe partea opusă a conturilor în loc de roșu, iar rulajele din balanță sunt umflate. Verificați setarea înainte de primele retururi.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- OMFP 1802/2014 — corectarea înregistrărilor prin stornare în roșu.
- Codul fiscal (Legea 227/2015), art. 287 — ajustarea bazei de impozitare la returul de bunuri și la reduceri; art. 330 — factura de corecție.
Înregistrări contabile
Exemplu: marfă cu cost de 800 lei, vândută cu 1.000 lei + TVA 21%, returnată integral.
La validarea returului de marfă — stornarea descărcării de gestiune:
| DEBIT | CREDIT |
|---|---|
| 607 — −800 | 371 — −800 |
La postarea notei de credit — stornarea venitului și a TVA-ului:
| DEBIT | CREDIT |
|---|---|
| 4111 — −1.210 | 707 — −1.000 4427 — −210 |
Retur parțial 30%:
| DEBIT | CREDIT |
|---|---|
| 607 — −240 | 371 — −240 |
| DEBIT | CREDIT |
|---|---|
| 4111 — −363 | 707 — −300 4427 — −63 |
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D300 | TVA colectată stornată, în luna notei de credit |
| D394 | nota de credit, pe CUI-ul clientului, cu semn minus |
| D390 | pentru client UE: nota de credit, cu semn minus, în luna returului |
| D406 (SAF-T) | nota de credit și stornarea descărcării de gestiune |
| e-Factura | nota de credit, obligatoriu pentru clienții firme |