Stocuri · Articolul 07
Rebuturi
Se aplică pe Odoo 19 · 20
Marfa deteriorată, expirată sau distrusă se scoate din gestiune ca rebut. Odoo o mută într-o locație de rebuturi, iar nota contabilă trece costul ei pe cheltuieli. Rebutul se face direct din stoc sau dintr-un transfer în lucru.
Când se folosește
- Marfa s-a deteriorat în depozit.
- Produsele au expirat.
- Marfa s-a spart la încărcare sau la culegere.
- Bunurile se distrug cu proces-verbal.
Înainte să începeți
- Produsele au cost, iar categoria are contul de cheltuieli: vedeți Configurare.
- Aveți procesul-verbal de constatare sau de distrugere, semnat.
Pași în Odoo
1. Creați rebutul
În Inventar › Operații › Ajustări › Rebut, apăsați Nou.
2. Completați produsul și cantitatea
Alegeți produsul, cantitatea și, pentru produsele cu loturi, lotul. Verificați locația din care iese marfa și Locație rebuturi.
Odoo 20
Rebutul este o mișcare de stoc. Bifa de reaprovizionare apare cu eticheta netradusă Should Replenish.
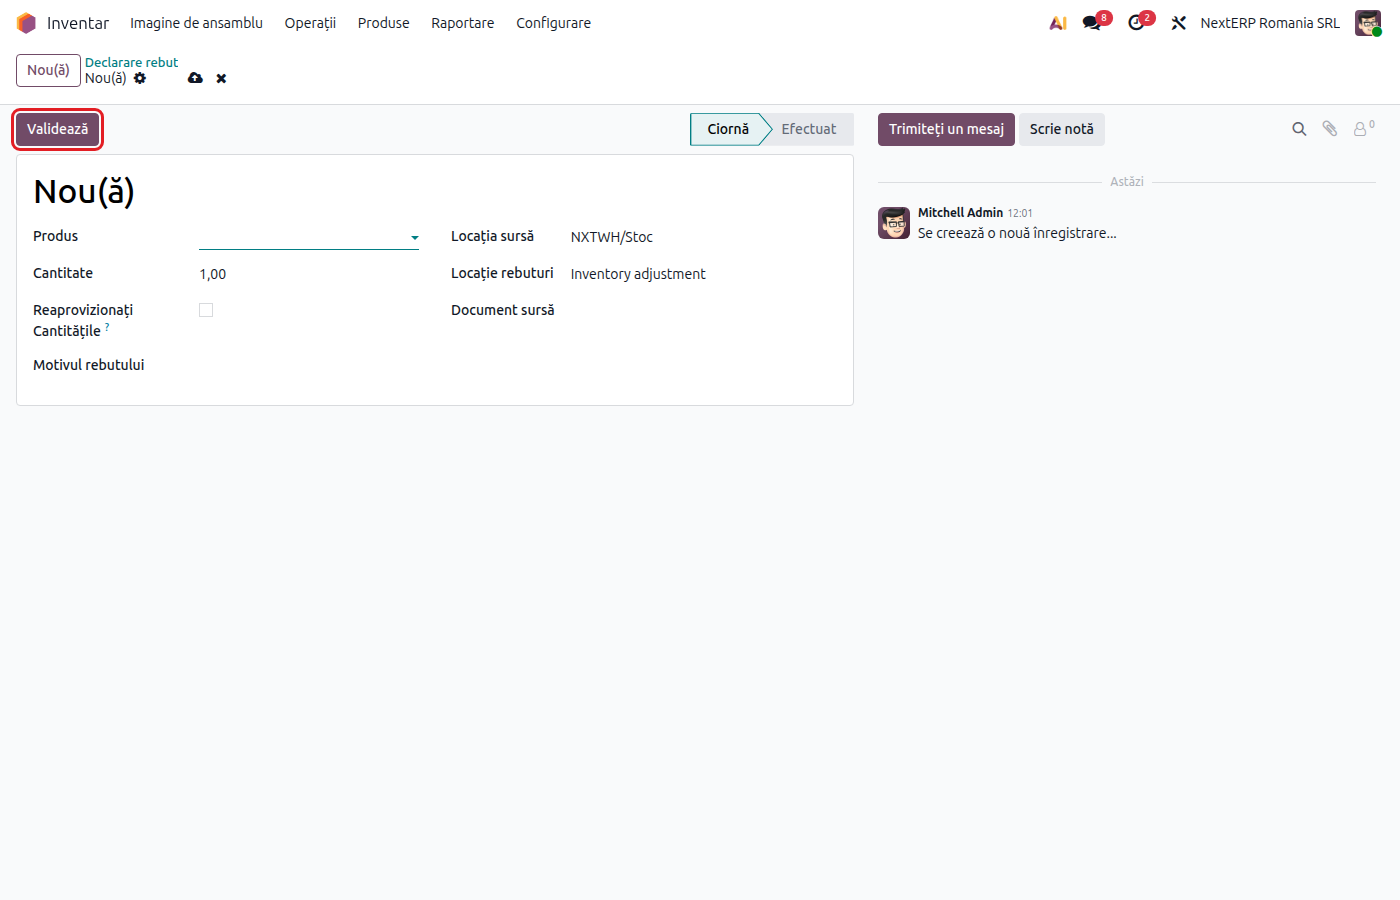
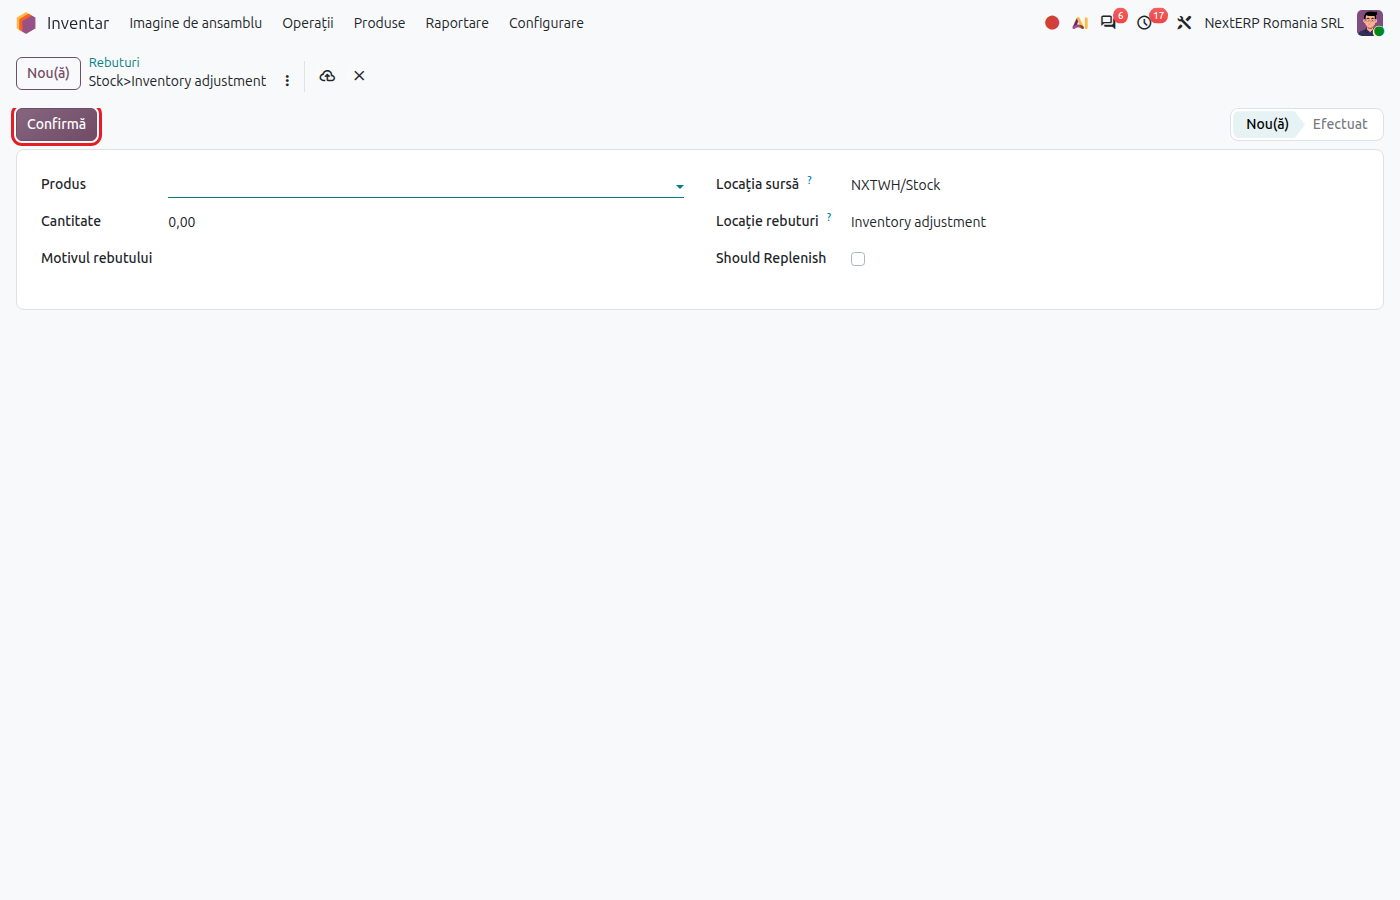
3. Validați
Odoo 19
Apăsați Validează.
Odoo 20
Apăsați Confirmă.
Marfa iese din stoc la cost, iar Odoo face nota contabilă pe contul de cheltuieli.
Variante
Rebut dintr-un transfer
Pe o recepție, o livrare sau un transfer intern deschis, alegeți Rebut din meniul de acțiuni (rotița). Alegeți produsul transferului și cantitatea, apoi apăsați Produse rebutate.
Rebut în producție
Rebutul de componente sau de produs finit în comanda de producție este descris în capitolul Producție, articolul Rebuturi și subproduse.
Rebut la recepție, din vina furnizorului
Marfa deteriorată la transport, pe care furnizorul o ia înapoi, nu este rebut: faceți returul la furnizor, descris în capitolul Achiziții.
Greșeli frecvente
- Rebut din locația greșită. Stocul scade în altă gestiune. Verificați locația sursă înainte de validare.
- Rebut folosit pentru diferențe de inventar. Lipsurile constatate la inventar se înregistrează din inventariere: vedeți Inventarierea.
- Rebut fără proces-verbal. Cheltuiala poate fi nedeductibilă. Păstrați actul la dosar.
Pentru contabil: înregistrări contabile, aspecte fiscale
Înregistrări contabile
Exemplu: marfă de 400 lei scoasă din gestiune.
| DEBIT | CREDIT |
|---|---|
| 607 — 400 | 371 — 400 |
Contul de cheltuieli este cel al categoriei produsului (sau cel completat pe locația din care iese marfa, dacă folosiți conturi pe locație). Dacă politica voastră cere alt cont (de exemplu 6588), contabilul face reclasificarea printr-o notă manuală.
Aspecte fiscale
- Cheltuiala cu bunurile distruse este deductibilă dacă sunt îndeplinite condițiile din Codul fiscal (de exemplu, bunuri degradate calitativ, cu proces-verbal de distrugere sau declasare); altfel este nedeductibilă la impozitul pe profit.
- Pentru bunurile distruse din cauze neimputabile, fără documente justificative, TVA-ul dedus se poate ajusta. Contabilul face nota de TVA manual; rebutul nu o generează.