Producție · Articolul 04
Costuri pe centre de lucru
Se aplică pe Odoo 19 · 20
Costul unui produs fabricat nu înseamnă doar materialele: include și manopera și regia mașinilor și oamenilor care l-au lucrat. În Odoo, aceste costuri intră în produs prin costul pe oră al centrului de lucru, înmulțit cu timpul lucrat pe fiecare operație. Costul se adaugă la valoarea produsului finit la finalizarea comenzii.
Când se folosește
- Vreți ca produsul finit să includă manopera și regia de secție.
- Aveți mașini sau linii cu costuri orare diferite.
- Comparați timpul planificat cu cel realizat.
- Vreți să repartizați costurile pe centre de cost în analitică.
Înainte să începeți
- În Producție › Configurare › Setări este bifat Comenzi de lucru.
- Lista de materiale are operații: vedeți Configurare.
- Produsul finit are metoda de cost FIFO sau cost mediu.
Pași în Odoo
1. Stabiliți costul pe oră
Calculați, pentru fiecare centru de lucru, costul orar: salariile directe și regia secției împărțite la orele de funcționare estimate.
2. Completați centrul de lucru
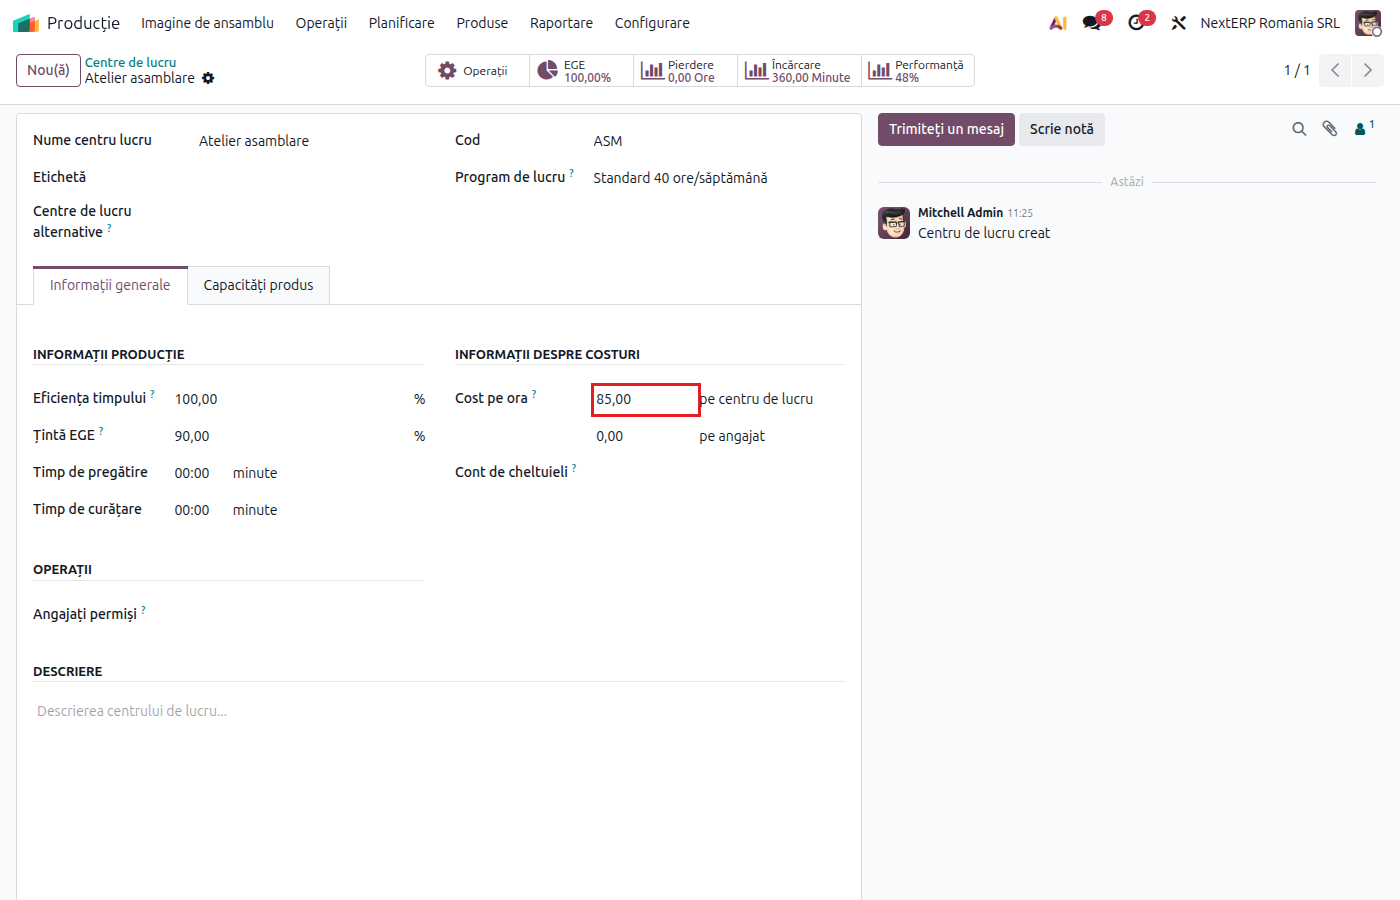
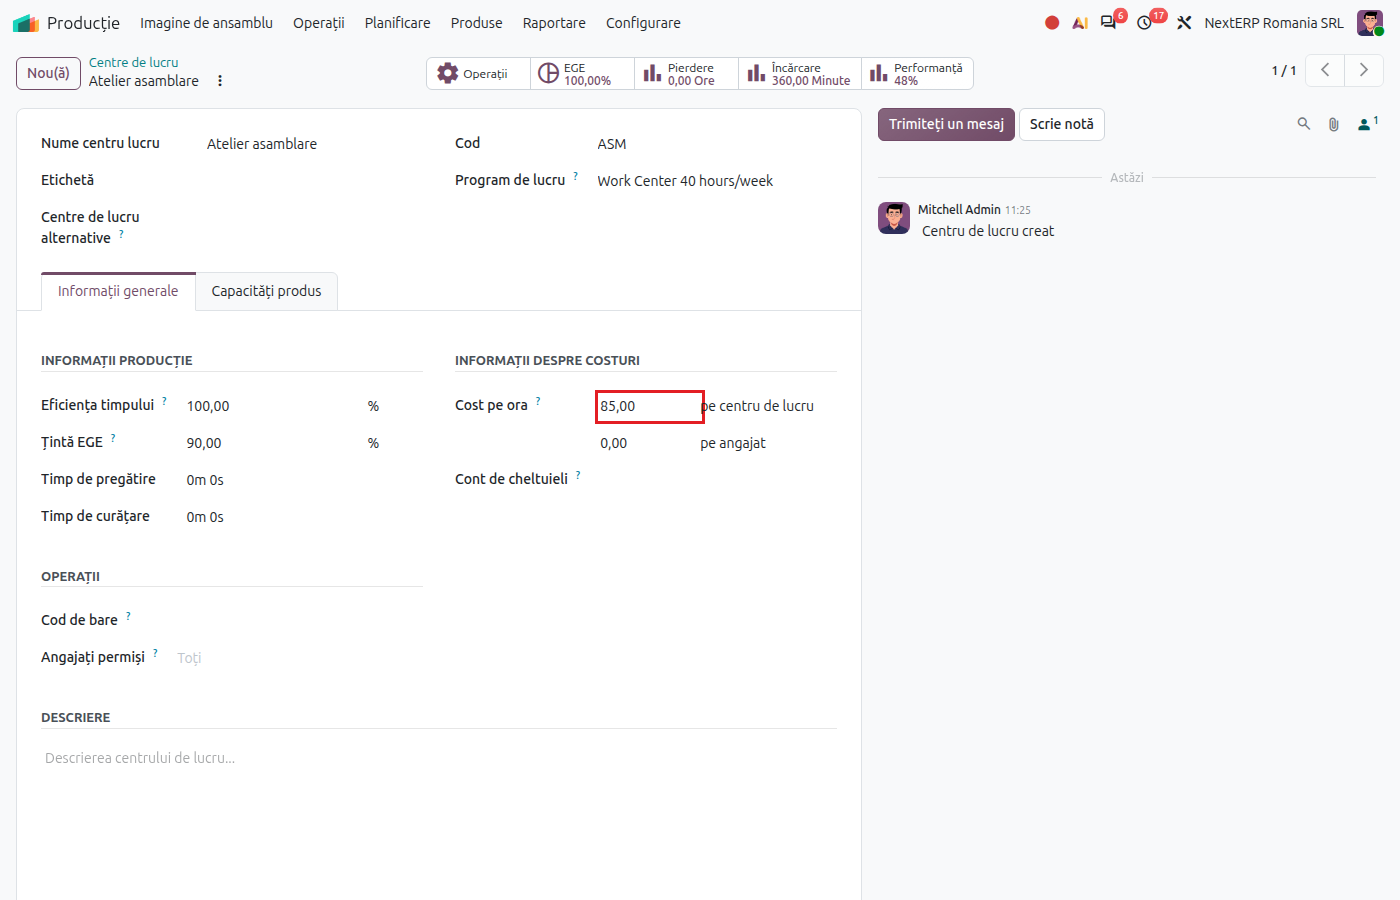
În Producție › Configurare › Centre de lucru, deschideți centrul și completați Cost pe ora. Salvați.
3. Atribuiți distribuția analitică
Pe centrul de lucru, completați distribuția analitică dacă urmăriți costurile pe centre de cost. Timpul lucrat se înregistrează în analitică pe contul ales.
4. Lucrați pe comenzi
Pe comenzile de producție, porniți și opriți operațiile. Timpul efectiv înmulțit cu costul pe oră intră în costul produsului finit la finalizare.
Variante
Cost unitar suplimentar
Pentru costuri care nu țin de timp (ambalaj special, servicii de la terți pe unitate), comanda de producție are câmpul Cost unitar suplimentar, adăugat la costul fiecărei unități produse.
Produs finit cu cost standard
La costul standard, produsul intră în stoc la prețul standard, indiferent de timpul lucrat. Costul pe oră servește doar la calculul prețului din lista de materiale.
Greșeli frecvente
- Cost pe oră lăsat la zero. Produsul finit are doar costul materialelor. Completați costul pe toate centrele.
- Operații neoprite. Timpul crește până la oprire și umflă costul. Opriți operația la terminarea lucrului.
- Cost pe oră neactualizat. După creșteri salariale, costul produselor rămâne subevaluat. Revizuiți costul orar periodic.
Pentru contabil: înregistrări contabile
Exemplu: 2 ore pe un centru cu 50 lei pe oră și componente de 500 lei.
Costul timpului (2 × 50 = 100 lei) nu are notă separată: se include în valoarea produsului finit.
| DEBIT | CREDIT |
|---|---|
| 345 — 600 | 711 — 600 |
Cheltuielile reale (salarii, utilități, amortizare) sunt deja în clasa 6, din salarizare și din facturi. Prin 711, contul de profit și pierdere neutralizează partea capitalizată în stoc. Diferența dintre costul orar folosit și costurile reale ale lunii rămâne în rezultat; revizuiți costul orar dacă diferența e mare.
Contabilitatea de gestiune pe centre de cost (clasa 9) nu este generată de Odoo; pentru analiza pe centre folosiți distribuția analitică.