Casă de marcat și POS · Articolul 03
Vânzare, retur și factură la casă
Se aplică pe Odoo 19 · 20
La casă casierul scanează produsele, încasează numerar, card sau o combinație, iar casa de marcat tipărește bonul fiscal. Dacă clientul cere factură, o emiteți pentru aceeași vânzare, fără să încasați a doua oară. Returul se face pornind de la bonul inițial și se documentează cu o notă de credit.
Când se folosește
- Vindeți în magazin, la tejghea, către consumatori finali.
- Încasați numerar, card, tichete sau o combinație.
- Clientul cere factură pe numele lui sau al firmei.
- Clientul aduce înapoi un produs cumpărat la casă.
Înainte să începeți
- Sesiunea de vânzare este deschisă, ca în Sesiunea de vânzare.
- Metodele de plată au asocierea FisCool, ca în Conectarea casei de marcat și a terminalului.
- Produsele au taxa TVA corectă (21% sau 11% pentru produsele cu cotă redusă).
Pași în Odoo
1. Adăugați produsele
Scanați sau căutați produsele pe ecranul casei. Pentru o factură, alegeți clientul înainte de plată.
2. Încasați
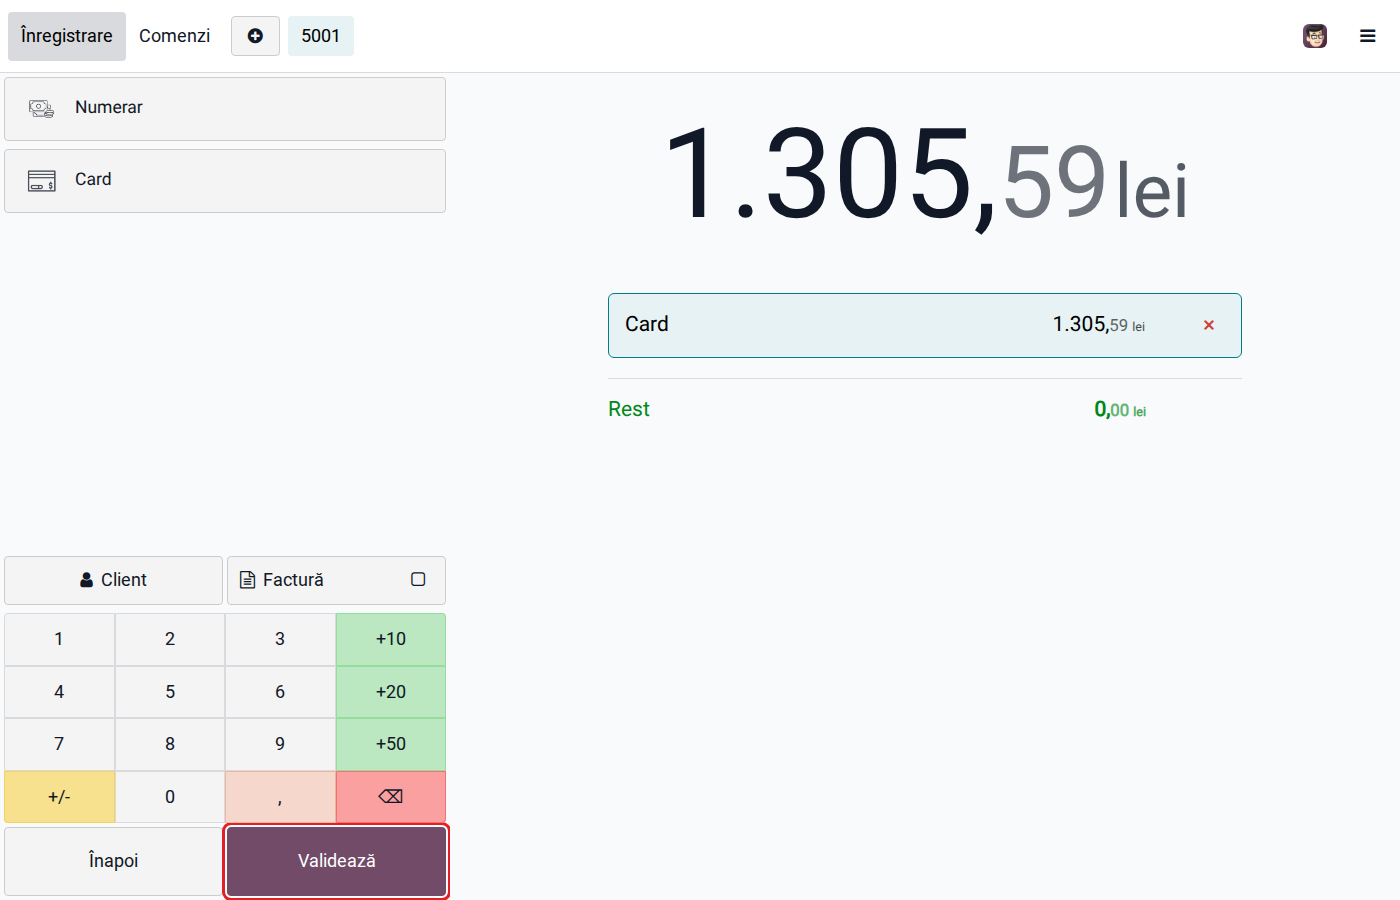
Apăsați Plată, alegeți metoda (sau mai multe, pentru plată combinată) și apăsați Validează. La plata cu cardul pe un terminal separat, ecranul așteaptă până când clientul plătește la terminal; bonul se tipărește doar după ce banca aprobă. Un card refuzat lasă comanda nevalidată, fără bon.
3. Emiteți factura, dacă o cere clientul
Odoo 19
Pe ecranul bonului apăsați Emite factură. Dacă bonul nu are client, Odoo deschide lista de clienți ca să-l alegeți sau să-l creați. Factura se emite pentru comanda deja plătită, fără a încasa a doua oară.
Odoo 20
Pe ecranul de plată, înainte de Validează, apăsați Factură și alegeți clientul. Factura se emite odată cu validarea plății.
Pentru un client cu cod de TVA, bifat la plată pentru factură, casa de marcat tipărește bonul cu codul fiscal al cumpărătorului.
4. Primiți un retur
Deschideți Comenzi pe ecranul casei, căutați bonul inițial, alegeți produsele returnate și apăsați Retur. Odoo cere clientul de la început: returul nu se poate valida fără el.
5. Restituiți banii
Apăsați Plată, alegeți metoda cu care se dau banii înapoi și apăsați Validează. Odoo emite nota de credit pe client și, pentru numerar, dispoziția de plată, pe care clientul o semnează. Returul nu se trimite casei de marcat: un bon fiscal poate înregistra doar o vânzare.
Variante
Plată cu cardul pe casa cu terminal încorporat
Casa de marcat conduce singură plata cu cardul și răspunde la final. Pentru casier fluxul este același.
Card încasat, bon netipărit
Dacă imprimanta cade între plata cu cardul și tipărirea bonului, casierul vede pe ecran suma și referințele tranzacției. Banii s-au încasat: nu cereți cardul a doua oară. Reparați casa și reluați tipărirea sau stornați tranzacția la terminal cu acele referințe.
Client firmă
Pentru cumpărători cu CUI emiteți factură pe CUI. Factura se transmite în e-Factura, ca orice factură către o firmă din România.
Greșeli frecvente
- Vânzare fără bon fiscal. Orice încasare de la persoane fizice se face cu bon de la casa de marcat; Odoo nu înlocuiește casa.
- Factură nouă în loc de factura din bon. O factură emisă separat, din vânzări, pentru un bon deja înregistrat dublează venitul și TVA-ul. Emiteți factura de pe casă.
- Plată în numerar peste plafon. Odoo avertizează când plata în numerar trece de 5.000 lei și nu permite vânzări în numerar de peste 10.000 lei.
- Retur fără bonul inițial. Porniți întotdeauna returul din comanda inițială, ca nota de credit să preia prețurile și taxele vânzării.
- Dispoziția de plată nesemnată. Tipăriți-o și cereți semnătura clientului la fiecare restituire în numerar.
Pentru contabil: cadru legal, înregistrări contabile, declarații
Cadru legal
- OUG 28/1999 — obligația de a emite bon fiscal la livrările către consumatori finali.
- Legea 70/2015 — plafoanele încasărilor și plăților în numerar.
- Codul fiscal (Legea 227/2015), art. 319 — factura emisă la cererea cumpărătorului; art. 287 — ajustarea bazei de impozitare la retur.
Înregistrări contabile
Vânzarea și închiderea sesiunii sunt descrise în Sesiunea de vânzare. Factura emisă la cerere pentru un bon deja plătit nu generează venit nou: preia vânzarea din bon.
Exemplu de retur: marfă cu cost de 800 lei, vândută cu 1.000 lei + TVA 21%, returnată integral, cu banii restituiți în numerar.
La validarea returului — reintrarea în stoc, la cost:
| DEBIT | CREDIT |
|---|---|
| 607 — −800 | 371 — −800 |
Nota de credit — stornarea venitului și a TVA-ului:
| DEBIT | CREDIT |
|---|---|
| 4111 — −1.210 | 707 — −1.000 4427 — −210 |
Dispoziția de plată — restituirea numerarului:
| DEBIT | CREDIT |
|---|---|
| 4111 — 1.210 | 5311 — 1.210 |
Suma restituită apare o singură dată în casă: plata din dispoziție este exclusă din nota de închidere a sesiunii.
Legătura cu declarațiile ANAF
| Declarație | Ce preia |
|---|---|
| D300 | TVA colectată, pe cote, inclusiv stornările din retururi |
| D394 | vânzările cu bon fiscal în total; facturile emise la cerere și notele de credit, pe client |
| D406 (SAF-T) | notele de închidere, facturile, notele de credit și plățile |
| e-Factura | facturile și notele de credit emise la casă, nu bonurile |